




Der stille Abschied von der Wahlfreiheit
von Rolf Klein – Ökonom, Publizist und zertifizierter Finanzplaner (€FP)
Die finanzielle Landkarte für europäische Anleger erfährt derzeit eine tektonische Verschiebung. Während die politische Rhetorik stets die Vorzüge des grenzenlosen Binnenmarktes preist, werden für den mündigen Sparer im Hintergrund neue, unsichtbare Mauern errichtet. Wer heute versucht, ein Konto in der Schweiz zu eröffnen, stößt zunehmend auf verschlossene Türen oder bürokratische Hürden, die einem Hindernislauf gleichen.
Es stellt sich die provokante Frage: Warum wird der Zugang zu sicheren Häfen außerhalb der EU systematisch erschwert? Es ist kein offenes Verbot, sondern eine regulatorische Strangulation, die die Wahlfreiheit der Bürger schleichend beendet und das Kapital in einen „goldenen Käfig“ zwingt.
Die unsichtbare Mauer – Artikel 21c der CRD VI
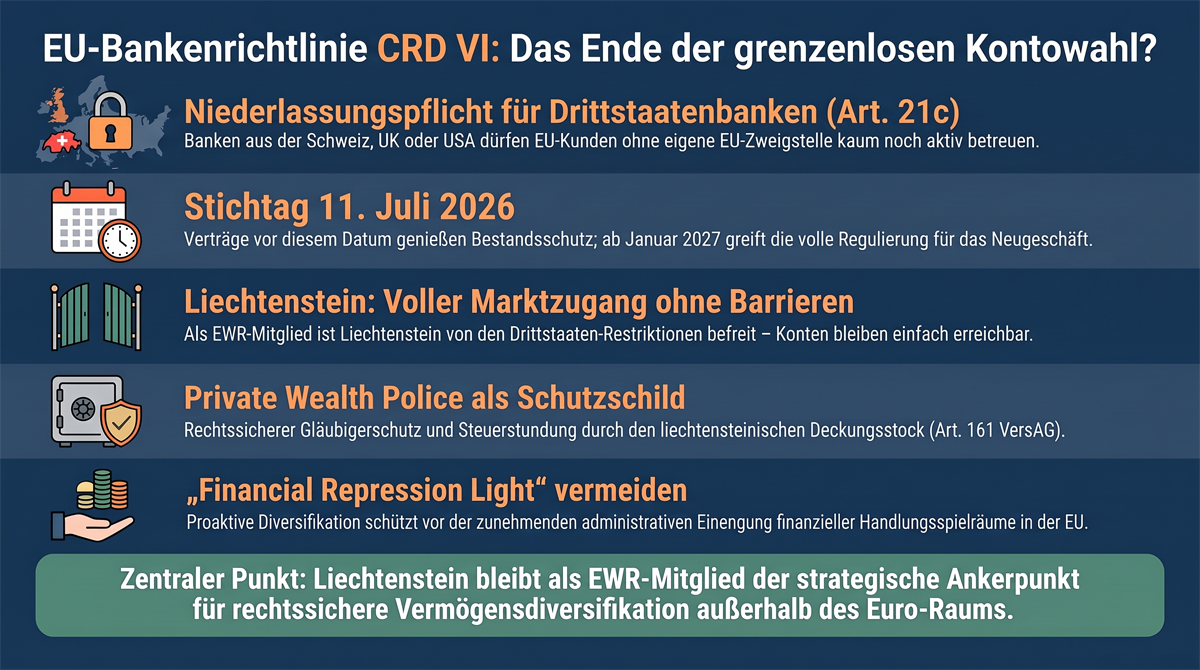
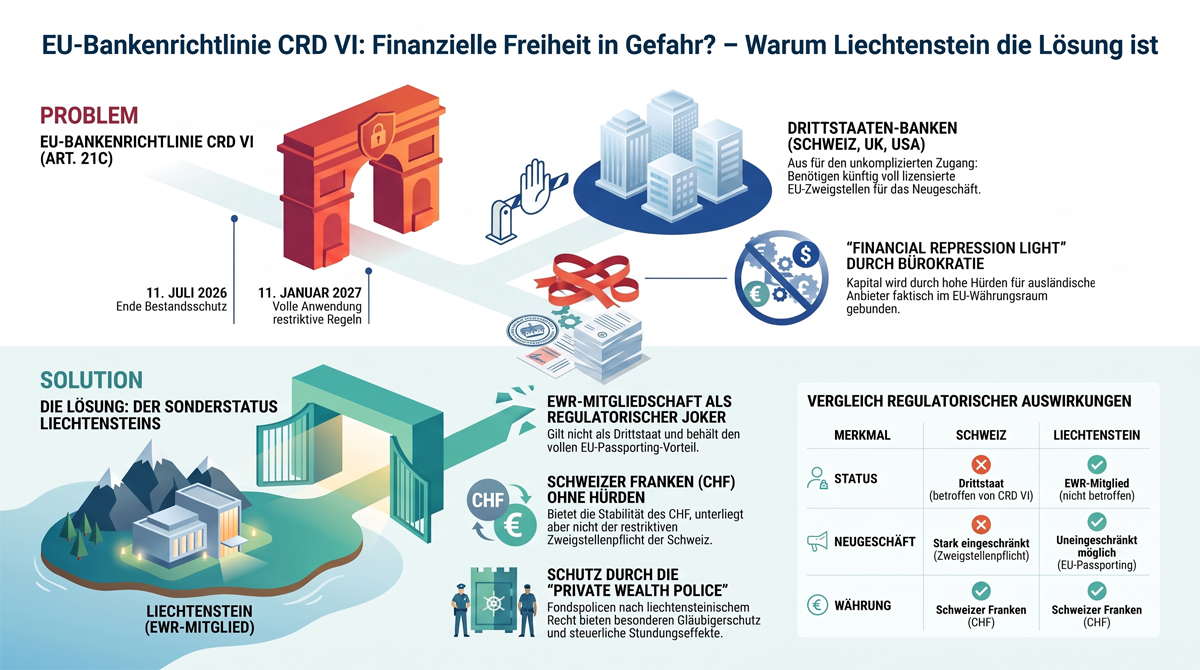
Hinter dem sperrigen Namen „Artikel 21c der EU-Bankenrichtlinie CRD VI“ (Richtlinie (EU) 2024/1619) verbirgt sich ein administratives Bollwerk. In Deutschland wurde diese Neuregelung bereits im Kreditwesengesetz (KWG) verankert. Der Kern ist eine strikte Niederlassungspflicht: Banken aus Drittstaaten – wozu seit dem Brexit auch das Vereinigte Königreich sowie die USA und die Schweiz zählen – dürfen Kernbankdienstleistungen für EU-Kunden künftig nur noch erbringen, wenn sie eine voll lizensierte Zweigstelle im jeweiligen Mitgliedstaat unterhalten.
„Drittstaatenbanken dürfen sogenannte Kernbankdienstleistungen – insbesondere das Einlagengeschäft (Giro-, Spar-, Festgeldkonten), das Kreditgeschäft und Bürgschaften/Garantien – für EU-Kunden grundsätzlich nur noch erbringen, wenn sie im jeweiligen Mitgliedstaat eine voll lizensierte Zweigstelle oder Tochtergesellschaft unterhalten.“
Für viele Institute ist diese Hürde unüberwindbar. Eine solche Zweigstelle erfordert enorme Investitionen in die Kapitalvorhaltung, Mindestliquidität sowie die Installation von mindestens zwei lokalen Geschäftsleitern. Die Folge ist ein massives „De-Risking“: Banken kündigen deutschen Kunden proaktiv oder lehnen Neuanträge ab, da sich der regulatorische Aufwand schlicht nicht mehr rechnet.
Besonders betroffen sind spezifische Bürgergruppen:
- Grenzgänger & Pendler: Wer in Deutschland wohnt, aber in der Schweiz arbeitet, findet kaum noch neue Anbieter für notwendige Salärkonten.
- Auswanderer & Rückkehrer: Deutsche, die aus den USA oder UK zurückkehren, sehen sich mit der Schließung ihrer bewährten Depots konfrontiert.
- Vermögensinhaber: Die Diversifikation in den sicheren Schweizer Franken (CHF) wird durch eine ausgedünnte Anbieterlandschaft erschwert.
Kritische Stichtage für Ihre Strategie:
- 11. Juli 2026: Stichtag für den Bestandsschutz (Grandfathering). Vorher geschlossene Verträge bleiben geschützt.
- 11. Januar 2027: Volle Anwendung der Zweigstellenpflicht für sämtliches Neugeschäft.
Die oft zitierte Ausnahme der „Reverse Solicitation“ – also das Geschäft auf reine Initiative des Kunden – erweist sich in der Praxis als tückische Falle. Die Beweislast liegt beim Institut, was dazu führt, dass Banken aus Angst vor Sanktionen extrem restriktiv agieren und umfangreiche Dokumentationen fordern, die den Marktzugang faktisch blockieren.
Warum Liechtenstein zum lachenden Dritten wird
Während die Schweiz als Drittstaat unter die neuen Restriktionen fällt, fungiert Liechtenstein als regulatorischer Fels in der Brandung. Als Mitglied des Europäischen Wirtschaftsraums (EWR) ist das Fürstentum kein Drittstaat im Sinne der CRD VI. Liechtensteiner Banken genießen weiterhin das volle „EU-Passporting“
| Merkmal | Liechtenstein | Schweiz |
| Status | EWR-Mitglied | Drittstaat |
| Betroffen von Artikel 21c CRD VI | Nein | Ja (Zweigstellenpflicht) |
| Marktzugang Neugeschäft | Uneingeschränkt möglich | Nur mit EU-Zweigstelle |
| Bisheriges Freistellungsverfahren | Nicht erforderlich (EWR-Recht) | Entfällt (§2 Abs.5 KWG wird hinfällig |
Anleger erhalten hier die Stabilität des Schweizer Frankens kombiniert mit der rechtlichen Flexibilität des EU-Binnenmarktes. Depots können ohne bürokratische Hürden von Deutschland aus geführt werden.
„Financial Repression light“ – Der goldene Käfig der EU
Juristisch bleibt die Kapitalverkehrsfreiheit nach Art. 63 AEUV zwar auf dem Papier bestehen, doch die ökonomische Realität spricht eine andere Sprache. Wir erleben die Schaffung eines „Captive Market“ (eines gefangenen Marktes). Indem man ausländischen Dienstleistern den Markteintritt unter dem Deckmantel des „Level Playing Field“ so stark verteuert, dass sie EU-Bürger abweisen müssen, wird das Kapital faktisch im europäischen System gebunden.
Diese „Financial Repression light“ wirkt wie ein regulatorischer Wellenbrecher. Sie trocknet Ausweichkanäle aus und sorgt dafür, dass die Ersparnisse der Bürger als „Captive Audience“ im direkten Zugriffsbereich der EZB verbleiben. Es ist die administrative Vorstufe zu härteren Maßnahmen: Nur was im System bleibt, kann im Krisenfall durch Sonderabgaben oder Lastenausgleiche erreicht werden.
Die drei Säulen der totalen Transparenz
Die CRD VI ist kein isoliertes Phänomen, sondern Teil einer Architektur zur Einengung der finanziellen Souveränität. Drei Säulen bilden diesen Rahmen:
- Totale Transparenz: Die neue EU-Geldwäschebehörde (AMLA) in Frankfurt und technische Meldestandards wie DAC7, DAC8 und CARF (für Krypto-Assets) schaffen eine lückenlose Überwachung. Das Bankgeheimnis gegenüber dem Fiskus ist Geschichte.
- Administrative Abschottung: Die CRD VI erschwert den Kapitalabfluss in externe Rechtsräume mit eigenständiger Rechtsprechung (z. B. USA, UK, Schweiz).
- Fiskalische Barrieren: Die verschärfte Wegzugsbesteuerung (§ 6 AStG) fungiert als finale Barriere. Wer physisch gehen will, muss ein „Lösegeld“ auf seine Firmenanteile zahlen – eine zinslose Stundung ist selbst innerhalb der EU passé.
„Der Gesetzgeber schafft zunächst die infrastrukturellen und regulatorischen Voraussetzungen, um im Krisenfall die Schotten mit wenigen administrativen Hebeln schließen zu können.“
Die „Private Wealth Police“ als strategischer Schutzschild
In diesem Umfeld rücken hybride Lösungen in den Fokus. Die liechtensteinische Fondspolice (Private Wealth Police) kombiniert die Vorteile des Standorts Liechtenstein mit massiven rechtlichen Privilegien.
Die drei Hauptebenen des Schutzes:
- Währungs- & Systemrisiko: Die Vermögenswerte werden als Sondervermögen geführt und können z. B. in CHF oder physischem Gold außerhalb der Euro-Bilanzrisiken verwahrt werden.
- Rechtsrisiko: Nach Art. 161 VersAG (Liechtenstein) genießen diese Strukturen einen exzellenten Gläubigerschutz. Der entscheidende Hebel ist hierbei die Benennung eines unwiderruflichen Begünstigten, wodurch das Vermögen dem direkten Zugriff entzogen wird.
- Fiskalische Effizienz: Durch den Steuerstundungseffekt können Zinsen und Dividenden innerhalb der Struktur ohne laufende Abzüge reinvestiert werden.
Fazit: Agieren statt Reagieren
Die legislative Dynamik der EU ist unmissverständlich: Der Weg zum „gläsernen Bürger“ und zum immobilisierten Kapital ist weitgehend geebnet. Ein Rückzug in externe Rechtsräume wird durch CRD VI zur exklusiven Angelegenheit für diejenigen, die proaktiv handeln, solange die „Gewässer noch ruhig“ sind. Sobald Krisenmaßnahmen akut werden, greifen erfahrungsgemäß rückwirkende Stichtage.
Haben Sie Ihre Vermögensstruktur bereits auf ihre Widerstandsfähigkeit gegenüber diesem monopolistischen Regelsystem geprüft, oder verlassen Sie sich darauf, dass die Fluchtwege auch morgen noch offenstehen?
Über den Autor: Rolf Klein ist Ökonom, Publizist und zertifizierter Finanzplaner (€FP). Für eine tiefergehende Analyse der aktuellen Risiken und Strategien empfiehlt er sein Buch „Dein Eigentum im Fadenkreuz“.
Der Finanzplatz Liechtenstein und die Private Wealth Police der Vienna-Life Lebensversicherung AG (www.vienna-life.li) gehören, bei richtiger Vertragsgestaltung, heute zu den wirkungsvollsten Bausteinen einer Vermögensschutz-Strategie für Generationen, die auch zukünftigen politischen Entwicklungen standhält.