



Das 4-Prozent-Märchen: Warum Neukunden-Zinsen reine Augenwischerei sind
von Rolf Klein – Ökonom, Publizist und zertifizierter Finanzplaner (€FP)
„4,00 % Zinsen für Neukunden!“ – Große Lettern, plakative Banner und ein Versprechen, das in Zeiten hoher Lebenshaltungskosten verlockend klingt. Wer 100.000 € auf der hohen Kante hat, wähnt sich fast schon um 4.000 € reicher.
Doch wer das Kleingedruckte studiert, stößt auf zwei unscheinbare Buchstaben und eine zeitliche Begrenzung: „p. a.“ für 3 Monate, danach 2,00 %.
Hinter dieser Kombination verbirgt sich kein Wohltätigkeitsakt der Kreditinstitute, sondern eines der effektivsten Marketingmanöver der Bankenbranche. Wer die Mechanik dahinter nicht durchschaut, tappt geradewegs in die Renditefalle.
Der Denkfehler mit den zwei Buchstaben: Was „p. a.“ wirklich bedeutet
Die Abkürzung „p. a.“ steht für per annum, lateinisch für „pro Jahr“. Sie ist im Bankwesen gesetzlich vorgeschrieben, damit Angebote rechnerisch vergleichbar bleiben. In der Praxis führt sie jedoch zu einem systematischen Trugschluss.
Viele Sparer verknüpfen den hohen Zinssatz intuitiv mit dem Aktionszeitraum:
- Die verlockende Illusion: 4 % Zinsen für drei Monate bedeuten 4 % Rendite auf das eingelegte Geld nach einem Quartal.
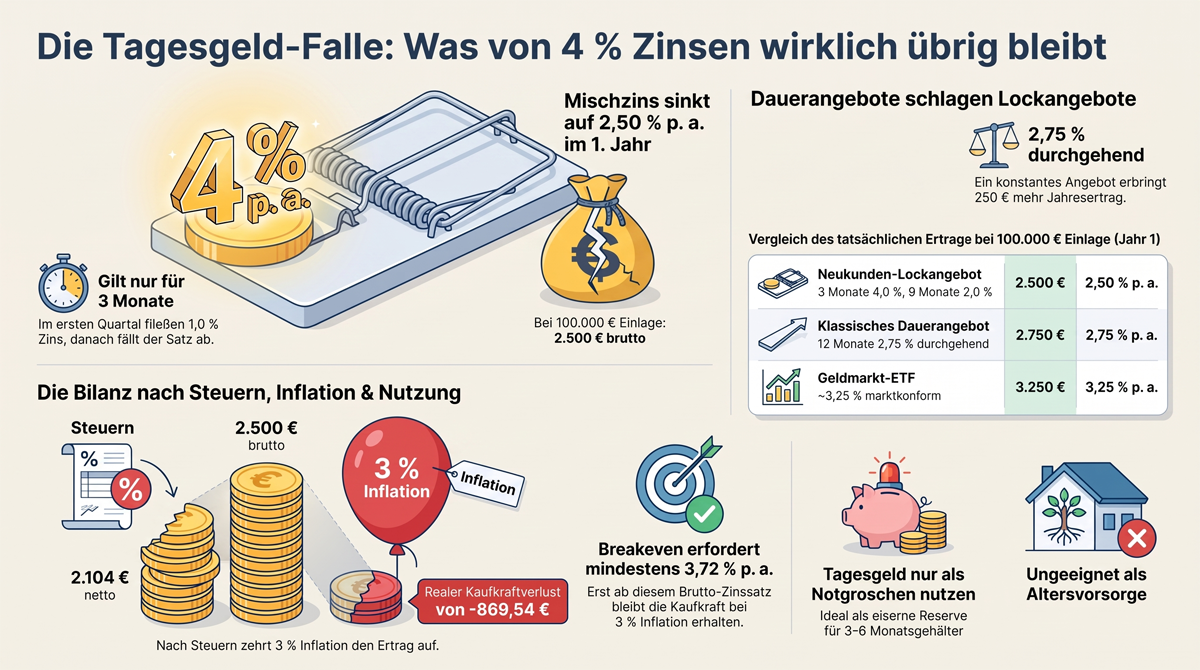
- Die nüchterne Realität: Die 4 % gibt es nur rechnerisch auf ein volles Jahr hochgerechnet. Für drei Monate zahlt die Bank exakt ein Viertel des Jahres – also effektiv magere 1,00 % Zinsen auf das Guthaben.
Die Abrechnung über 12 Monate: Wie aus 4 % plötzlich 2,5 % werden
Um den wahren Ertrag zu erkennen, darf man nicht nach drei Monaten aufhören zu rechnen. Was passiert wirklich mit 100.000 €, wenn das Geld ein volles Jahr auf dem Konto verbleibt?
1. Monate 1 bis 3 (Aktionsphase mit 4,00 % p. a.):
Im ersten Quartal fließen die beworbenen Top-Konditionen. Auf dem Papier entspricht das einem Zinsplus von 1.000 €.
2. Monate 4 bis 12 (Bestandskundenphase mit 2,00 % p. a.):
Ab Tag 91 stürzt der Zinssatz auf das reguläre Niveau für Bestandskunden ab. Für die verbleibenden neun Monate zahlt die Bank nur noch 2,00 % p. a., was einem Zinsertrag von 1.500 € entspricht.
3. Die Bilanz nach einem Jahr:
Am Jahresende stehen vor Steuern insgesamt 2.500 € Zinsen auf dem Kontoauszug.
Bezogen auf die 100.000 € Anlagesumme bedeutet das: Der effektive Mischzins über die gesamten zwölf Monate lag bei gerade einmal 2,50 % p. a. – weit entfernt von den marktschreierisch beworbenen 4 Prozent.
| Angebotsmodell | Konditionen | Zinsertrag Jahr 1 (brutto) | Effektiver Jahreszins |
|---|---|---|---|
| Neukunden-Lockangebot | 3 Monate 4,0 % 9 Monate 2,0 % | 2.500 € | 2,50 % p. a. |
| Klassisches Dauerangebot | 12 Monate 2,75 % durchgehend | 2.750 € | 2,75 % p. a. |
| Geldmarkt-ETF / Referenzzins | ~3,25 % marktkonform | 3.250 € | 3,25 % p. a. |
Ein scheinbar unattraktiveres Konkurrenzangebot mit dauerhaften 2,75 % ohne Lockangebot bringt Ihnen über das Jahr unterm Strich 250 € mehr ein als das unseriöse 4-Prozent-Angebot.
Warum das Geschäftsmodell für die Banken perfekt aufgeht
Banken kalkulieren solche Kampagnen nicht mit dem Rotstift, sondern mit der Verhaltenspsychologie ihrer Kunden:
- Die Wette auf die Trägheit: Banken wissen ganz genau, dass kaum ein Sparer nach exakt 90 Tagen sein Geld wieder abzieht. Wer einmal den Papierkram, das Video-Ident-Verfahren und den Freistellungsauftrag erledigt hat, neigt dazu, das Geld liegen zu lassen. Die Bequemlichkeit der Kunden ist der Gewinn der Bank.
- Günstiges Geld für das Institut: Die Bank bezahlt für ein kurzes Quartal einen Zins nahe dem EZB-Niveau, refinanziert sich aber für die restlichen neun Monate über den abgesenkten Bestandskundenzins extrem billig.
- Bürokratie-Karussell als einzige Rettung: Wer die vollen 4 % dauerhaft vereinnahmen wollte, müsste alle drei Monate das Institut wechseln – inklusive vierfacher Kontoeröffnung, Legitimation und Steuerklärung im Dauerlauf.
Was bleibt nach Steuern und Inflation?
Richtig bitter wird die Rechnung, wenn Fiskus und Teuerungsrate ins Spiel kommen.
Von den 2.500 € Bruttoertrag gehen bei einem ausgeschöpften Sparer-Pauschbetrag über 650 € an die Finanzkasse (Abgeltungsteuer zzgl. Solidaritätszuschlag). Es verbleiben netto rund 1.840 €.
Entwertet eine Inflationsrate von 3 % im selben Zeitraum die 100.000 € Kaufkraft um 3.000 €, steht am Jahresende trotz 4-Prozent-Aktion ein realer Kaufkraftverlust von über 1.100 €.
Fazit: Durchschauen Sie die Zins-Fassade
Lassen Sie sich von großen Prozentzahlen auf Bannern nicht blenden. Ein Neukundenzins für wenige Wochen ist kein Anlageerfolg, sondern ein bezahlter Testzeitraum.
Wer größere Liquiditätsreserven vor der schleichenden Entwertung schützen will, sollte nicht auf Lockvogelangebote hoffen, sondern auf transparente Instrumente setzen: Entweder Festgeld mit echter, einjähriger Zinsgarantie – oder moderne Geldmarkt-ETFs, die den institutionellen Zentralbankzins Tag für Tag ohne zeitliche Begrenzung und ohne Bankenmarge abbilden.
Infografik-Tabelle: Die Abrechnung nach Steuern & Inflation
Rahmendaten: 100.000 € Einlage | 12 Monate Haltedauer | 1.000 € Sparer-Pauschbetrag | 26,375 % Abgeltungsteuer inkl. Soli | 3,00 % Inflation
| Schritt / Kennzahl | Variante A: 2,00 % Dauerzins | Variante B: Lockangebot (3 M. 4 % / 9 M. 2 %) | Variante C: Solides Dauerangebot (2,75 % p. a.) |
|---|---|---|---|
| Effektiver Brutto-Zins p. a. | 2.00% | 2.50% | 2.75% |
| Brutto-Zinsertrag | 2,000.00 € | 2,500.00 € | 2,750.00 € |
| ./. Sparer-Pauschbetrag | -1,000.00 € | -1,000.00 € | -1,000.00 € |
| Steuerpflichtiger Ertrag | 1,000.00 € | 1,500.00 € | 1,750.00 € |
| Steuerabzug (26,375 %) | -263.75 € | -395.63 € | -461.56 € |
| Tatsächliche Netto-Gutschrift | 1,736.25 € | 2,104.37 € | 2,288.44 € |
| Kontostand nach 1 Jahr | 101,736.25 € | 102,104.37 € | 102,288.44 € |
| Nominale Rendite (netto) | 1.74% | 2.10% | 2.29% |
| Reale Kaufkraft (nach 3 % Inflation) | 98,773.06 € | 99,130.46 € | 99,309.17 € |
| Realer Vermögensverlust | -1,226.94 € | -869.54 € | -690.83 € |
| Tatsächliche Realrendite | -1.23% | -0.87% | -0.69% |
Kernaussagen :
- Freibetrag federt nur ab, schützt aber nicht: Selbst unter voller Ausschöpfung des 1.000-Euro-Freibetrags reicht kein einziges Angebot aus, um die 3 % Teuerungsrate auszugleichen.
- Mogelpackung Neukundenzins: Das mit 4 % beworbene Lockangebot (Variante B) bringt durch den Zinssturz nach drei Monaten unterm Strich 184,07 € weniger Realkaufkraft als ein durchgehendes Standardangebot zu 2,75 % (Variante C).
- Die reale Breakeven-Grenze: Um mit 100.000 € Einlage und 1.000 € Freibetrag nach Steuern exakt die Kaufkraft zu halten (0,00 % Realrendite), müsste der Brutto-Zinssatz bei mindestens 3,72 % p. a. liegen.
Wie hoch wäre der nominale Wert und die Kaufkraftverluste nach 10 Jahren bei einer Inflation von 3 %, 4 % und 5% p.a.?
| Inflationsrate | Nominalwert nach 10 Jahren | Reale Kaufkraft nach 10 Jahren | Realer Kaufkraftverlust | Reale Gesamtrendite (10 J.) |
|---|---|---|---|---|
| 3,00 % p. a. | 116,824 € | 86,929 € | -13,071 € | -13.07% |
| 4,00 % p. a. | 116,824 € | 78,922 € | -21,078 € | -21.08% |
| 5,00 % p. a. | 116,824 € | 71,718 € | -28,282 € | -28.28% |
Wichtiger Hinweis: Liegt das Geld ohne Verzinsung bar bzw. zu 0 % auf dem Girokonto, verharrt der Nominalwert bei 100.000 €, und der Kaufkraftverlust beträgt -25.591 € bei 3 %, -32.444 € bei 4 % bzw. -38.609 € bei 5 %).
Wann mach Tagesgeld Sinn?
Tagesgeld macht ausschließlich für kurzfristige, liquide Reserven und planbare Ausgaben Sinn – nicht für den dauerhaften Vermögensaufbau oder Vermögenserhalt. Es ist kein Renditeinstrument, sondern ein reines Risikomanagement-Werkzeug.
Die 3 legitimen Einsatzbereiche von Tagesgeld
- Der Notgroschen (Eiserne Reserve):
- Größenordnung: Typischerweise 3 bis 6 Netto-Monatsgehälter (bzw. für Selbstständige und Unternehmer 3 bis 6 Monate Fixkosten).
- Zweck: Deckung unvorhergesehener Ausgaben (Autoreparatur, Waschmaschine, plötzliche Steuernachzahlung, kurzfristige Einkommenslücken).
- Vorteil: Täglich ohne Kündigungsfrist verfügbar, kein Kursrisiko wie an der Börse.
- Fest geplante Ausgaben in den nächsten 12 bis 24 Monaten:
- Beispiele: Eine anstehende Sonderausgabe (Hochzeit, Autokauf, Urlaub), Sanierungskosten oder die fällige Steuerrückstellung für das Finanzamt.
- Zweck: Für Zeiträume unter 2 bis 3 Jahren sind volatile Sachwerte (wie Aktien oder ETFs) ungeeignet, da ein Marktrücksetzer zu Verlusten führen kann, wenn das Geld zu einem festen Stichtag gebraucht wird.
- „Trockenes Pulver“ für gezielte Gelegenheiten:
- Kurzfristiges Zwischenparken von Liquidität, wenn in absehbarer Zeit eine konkrete Investition (z. B. Immobilieneigenkapital) geplant ist.
Wann Tagesgeld definitiv keinen Sinn macht
- Als dauerhafte Spar- oder Altersvorsorgeanlage: Wie die Rechnungen zeigen, führt Tagesgeld bei normaler Inflation nach Steuern zu einer garantierten realen Kaufkraftvernichtung von 1 % bis 2 % p. a.
- Für Summen weit über 100.000 € pro Institut: Bei Beträgen über 100.000 € greift die gesetzliche Einlagensicherung nicht mehr uneingeschränkt; hier entsteht ein unnötiges Gegenparteirisiko bei der Bank.
- Als Inflationsschutz: Zinsen auf Bankguthaben hinken der Teuerung real fast immer hinterher – insbesondere nach Abzug der Abgeltungsteuer.
Kontakt
Dipl.-Betriebsw. (FH) Rolf Klein
Tel.: 02151-313148
eMail: klein@rk-insight.de
Web: www.rk-insight.de
Termin: https://www.rk-insight.de/termin-vereinbaren/
Der Finanzplatz Liechtenstein und die Private Wealth Police der Vienna-Life Lebensversicherung AG (www.vienna-life.li) gehören, bei richtiger Vertragsgestaltung, heute zu den wirkungsvollsten Bausteinen einer Vermögensschutz-Strategie für Generationen, die auch zukünftigen politischen Entwicklungen standhält.