



Schuldenfalle Europa: Warum Frankreichs Staatsverschuldung unser Geld systemisch bedroht
Von Rolf Klein, Ökonom, Publizist und zertifizierter Finanzplaner (€FP) · Stand: Oktober 2026 · Lesezeit: ca. 10 Minuten
Wer die Nachrichten verfolgt oder auf die eigene Monatsabrechnung schaut, spürt die finanzielle Anspannung hautnah. In Deutschland vergeht kaum ein Tag ohne Debatten über den Bundeshaushalt, Sparvorgaben und die Schuldenbremse. Doch während die Politik hierzulande um Stellschrauben im Milliardenbereich ringt, sehe ich jenseits des Rheins einen makroökonomischen Flächenbrand von ungleich gefährlicheren Dimensionen aufziehen. Frankreich, die zweitgrößte Volkswirtschaft der Eurozone, steht vor einer strukturellen Finanzkrise, die das Fundament unseres Währungssystems erschüttern kann.
Der deutsche Diskurs bleibt aus meiner Sicht verhängnisvoll auf die eigenen Bilanzen verengt. Dabei übersehen Politik und Öffentlichkeit das eigentliche Pulverfass: die unhaltbare Staatsverschuldung unseres wichtigsten Partnerlandes und die Rolle der Europäischen Zentralbank (EZB), die zunehmend als geldpolitischer Reparaturbetrieb einspringen muss. Wie sicher sind Ihre Ersparnisse und die Kaufkraft Ihres Geldes, wenn der zweite tragende Pfeiler der Eurozone ins Wanken gerät?
Fünf überraschende und folgenschwere Gesetzmäßigkeiten zeigen aus meiner Sicht das wahre Ausmaß der europäischen Schuldenkrise.
1. Fünf Jahrzehnte ohne ausgeglichenen Haushalt: Frankreichs strukturelle Reformunfähigkeit
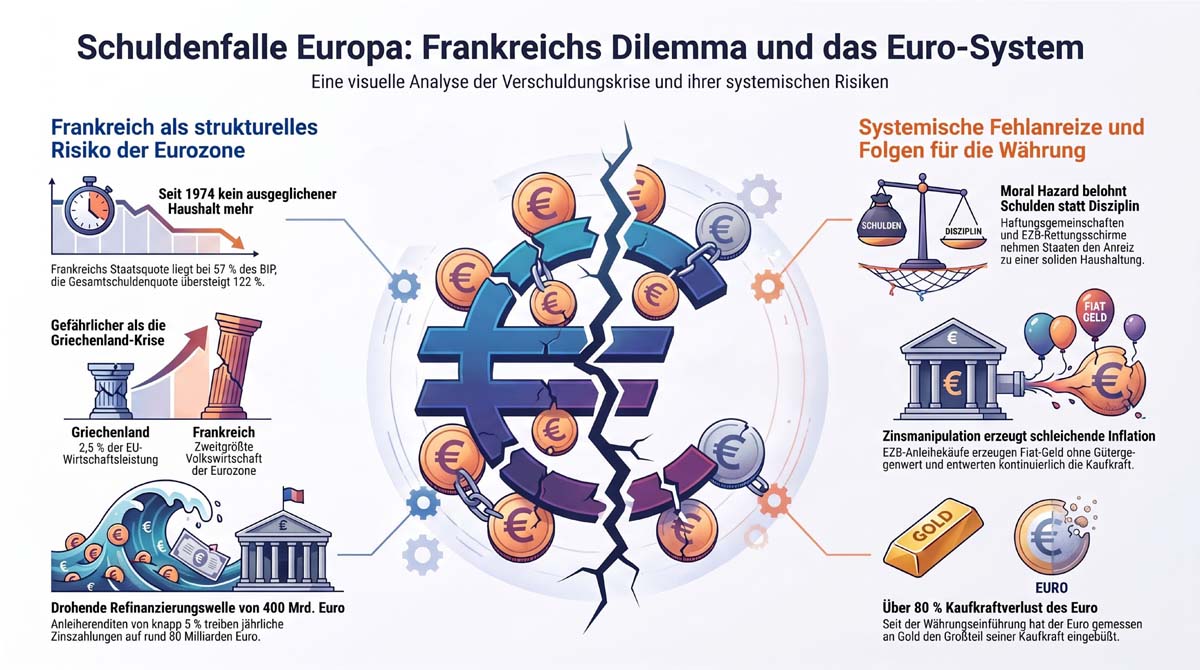
Frankreich ist für mich das zentrale Sorgenkind der europäischen Finanzordnung. Seit 1974 – also seit über fünf Jahrzehnten – hat der französische Staat keinen einzigen ausgeglichenen Haushalt mehr vorgelegt. Der Wohlfahrtsstaat beansprucht eine Staatsquote von rund 57 % des Bruttoinlandsprodukts (BIP) und leistet sich damit ein System, das die reale Wirtschaftskraft des Landes nicht mehr trägt.
| Kennzahl Frankreich | Wert | Quelle |
| Staatsquote | 57,3 % des BIP (2025) | Insee |
| Neuverschuldung 2026 | 5,4 % des BIP (erwartet) | Französische Regierung, Okt. 2026 |
| Schuldenquote | 119,0 % des BIP (Juni 2026); 2027 rund 121,7 % | Insee; Haushaltsentwurf 2027 |
| Zinslast | 79,2 Mrd. € (2026), 91,2 Mrd. € (2027) | Französische Regierung |
| Rendite 10-jährige Staatsanleihen | ca. 4,8–5,0 % (Oktober 2026) | Trading Economics |
| Geplante Anleiheemissionen 2027 | 340 Mrd. € (Rekord) | Agence France Trésor |
Das Land steuert auf eine gewaltige Refinanzierungswelle zu. Allein 2027 will Frankreich 340 Milliarden Euro an mittel- und langfristigen Staatsanleihen am Kapitalmarkt platzieren – in einem Umfeld deutlich gestiegener Zinsen. Die Rendite zehnjähriger französischer Staatsanleihen lag Anfang Oktober 2026 zeitweise über 5 % und zuletzt bei rund 4,8 %; der Abstand zu deutschen Bundesanleihen erreichte den höchsten Stand seit der Euro-Krise 2011. Das treibt die jährlichen Zinszahlungen auf rund 80 Milliarden Euro, mit steigender Tendenz.
Eine geordnete Konsolidierung durch klassische Sparpolitik halte ich politisch für nahezu unmöglich. Gesellschaftliche Spannungen und die ungelöste Migrationskrise haben die Staatsführung in eine Sackgasse manövriert: Sobald die Regierung auch nur geringfügige Anpassungen am Sozialstaat versucht, drohen massive Unruhen in den Städten. Die Erfahrungen der vergangenen Jahre – von den Protesten der Gelbwesten bis zu den landesweiten Streiks gegen die Rentenreform – zeigen, wie schnell haushaltspolitische Einschnitte in Frankreich in offene gesellschaftliche Konflikte umschlagen.
Diese chronische Reformunfähigkeit gefährdet die Statik des gesamten Euroraums. Bisher beruhte das Währungssystem darauf, dass Deutschland als „Kreditanker“ fungierte: An seiner erstklassigen Bonität war die Kreditversorgung der Eurozone verankert. Kann dieser Anker das Zerbrechen der europäischen Architektur nicht mehr verhindern, gerät das Gesamtsystem außer Kontrolle.
2. Das Fehlanreiz-System: Warum Sparer die Dummen sind
Die gegenwärtige Architektur der Eurozone belohnt Exzesse und bestraft Disziplin – ein Schulbeispiel für Moral Hazard. Spieltheoretisch führt diese Anreizstruktur zu einem Wettlauf nach unten (Race to the Bottom). Wenn Politiker wissen, dass ein ehrlicher Sparkurs sie die nächste Wahl kostet und im Notfall ohnehin gemeinsame Haftung oder die Notenpresse der EZB einspringt, verliert solide Haushaltsführung jeden Anreiz. Der Staat, der diszipliniert spart, ist am Ende der Dumme.
In Frankreich setzt der politische Diskurs nach meiner Beobachtung darauf, Zeit zu gewinnen und den Anpassungsdruck nach Osten abzuwälzen. Über Parteigrenzen hinweg – von Jean-Luc Mélenchon auf der Linken bis Marine Le Pen auf der Rechten – werden Einschnitte wie die Rentenreform abgelehnt. Ich halte es deshalb für absehbar, dass der Druck über EU-Verteilungsmechanismen und Finanzkanäle auf die Nettozahler verlagert wird, allen voran auf Deutschland.
Wie hoch ist die Staatsverschuldung Deutschlands wirklich?
Gleichzeitig verliert Deutschland selbst seine Funktion als unangreifbarer Stabilitätsanker. Offiziell lag die deutsche Schuldenquote Ende 2025 bei vergleichsweise moderaten 63,5 % des BIP (Deutsche Bundesbank). Die bereits aufgenommenen Kredite der Sondervermögen sind darin enthalten. Kaschiert werden sie an anderer Stelle: Sondervermögen laufen an der Schuldenbremse vorbei und lassen den Kernhaushalt solider erscheinen, als er ist.
Die eigentliche Last kommt erst noch. Das Sondervermögen für Infrastruktur von 500 Milliarden Euro und die Ausnahme der Verteidigungsausgaben von der Schuldenbremse werden in den kommenden Jahren kreditfinanziert ausgegeben. Nach Berechnungen des IMK steigt die Schuldenquote allein durch das Sondervermögen auf knapp 74 % Anfang der 2030er-Jahre. Werden auch die Verteidigungsausgaben dauerhaft über Kredite finanziert, sind es über 90 % ab 2040. Während Deutschlands Quote damit deutlich steigt, driftet Frankreichs Schuldenstand weiter nach oben – eine ökonomische Kluft, die die Eurozone zu zerreißen droht.
3. Die EZB in der Todesspirale: Zinsmanipulation, Inflation und Kapitalfehlallokation
Um die Zinsen hochverschuldeter Länder wie Frankreich zu deckeln, greift die EZB zu Werkzeugen der finanziellen Repression. Über Anleihekaufprogramme wie PSPP und PEPP hat sie über Jahre Staatsanleihen in Billionenhöhe gekauft. Mit TPI (Transmission Protection Instrument) und OMT (Outright Monetary Transactions) hält sie zusätzlich Notfallinstrumente bereit, die theoretisch unbegrenzte Käufe erlauben. Aktiviert wurden beide bislang nicht. EZB-Präsidentin Christine Lagarde sieht Frankreich im Oktober 2026 selbst in der Pflicht, seine Schuldenprobleme durch Haushaltskonsolidierung zu lösen. Solche Eingriffe hebeln den freien Marktmechanismus aus und erzeugen eine verhängnisvolle Spirale für Bürger und Wirtschaft.
Enteignung der Sparer durch permanenten Kaufkraftverlust
Die Interventionen der Notenbank speisen kontinuierlich neues Fiat-Geld in das System ein, ohne dass dem eine reale Güterproduktion gegenübersteht. Die zwangsläufige Folge ist eine schleichende Entwertung des Geldes. Von dieser Inflation profitiert in erster Linie der Staat als größter Schuldner: Sein nominales Steueraufkommen steigt, während die Altlasten real entwertet werden. Wie drastisch der Substanzverlust ist, zeigt der Vergleich mit Sachwerten: Seit seiner Einführung hat der Euro gemessen an Gold über 80 % seiner Kaufkraft eingebüßt. Mehr dazu in meinem Beitrag Die Tagesgeld-Falle.
Verdrängung des produktiven Mittelstands
Zugleich führt die Zinsmanipulation zu einer massiven Fehlallokation von Kapital. Staatsanleihen gelten regulatorisch als risikolos: Banken müssen Staatsanleihen von EU-Ländern in der Regel nicht mit Eigenkapital unterlegen (Risikogewicht 0 %). Damit tritt der Staat als bevorzugter, marktverzerrender Konkurrent am Kapitalmarkt auf. Kredite an den Staat sind für Banken bilanziell risikolos und billig, während dem produktiven Mittelstand Kapital entzogen und verteuert wird. Jeder Euro, der dem privaten Sektor entzogen wird und in unproduktiven Subventionsruinen verbrennt, senkt die Produktivität der Volkswirtschaft.
Aufbau gewaltiger Laufzeitenrisiken
Die künstlich gedrückten Erträge zwangen institutionelle Anleger über Jahre in extreme Laufzeitenrisiken (Duration Risk), um überhaupt noch Rendite zu erzielen. Steigen die Zinsen dann doch, fällt der Kursabschlag bei langfristigen Papieren umso heftiger aus. Die Zinskorrektur wird zur systemischen Schockwelle.
„Finanzielle Repression ist eine stille Steuer: Sie steht in keinem Haushaltsgesetz, kein Parlament stimmt über sie ab – und doch zahlt sie jeder Sparer.“– Rolf Klein
Tagesgeld, Anleihen, Lebensversicherung: Viele Anlagen verlieren in einem Umfeld finanzieller Repression real an Wert. In einem persönlichen Gespräch prüfe ich mit Ihnen, wie Ihre Vermögensstruktur auf Inflation und Zinsschocks reagiert.
4. Die verdeckte Quersubventionierung läuft längst
Die schleichende Umwandlung der EU in eine Haftungs- und Transferunion ist für mich keine abstrakte Zukunftsangst mehr, sondern gelebte Praxis. Die Erträge der produktiven Teile der europäischen Wirtschaft werden zunehmend abgeschöpft, um unproduktive Strukturen und nationale Haushalte zu alimentieren.
Spanien: Renten aus dem EU-Aufbaufonds
Ein eklatantes Beispiel liefert Spanien. Der EU-Aufbaufonds NextGenerationEU mit rund 800 Milliarden Euro wird in bislang beispiellosem Umfang über gemeinsame EU-Schulden finanziert. Laut spanischem Rechnungshof (Tribunal de Cuentas) nutzte die Regierung in Madrid 2024 rund 2,4 Milliarden Euro aus diesen Mitteln, um Beamtenpensionen und Mindestrenten-Zuschläge auszuzahlen. Der Rechnungshof kritisierte, die rechtliche Grundlage hätte besser begründet werden müssen.
Dänemark: staatlich gelenkte Subventionswirtschaft
Parallel entsteht eine bürokratisch getriebene Subventionswirtschaft ohne echten ökonomischen Mehrwert. Befördert durch den CO₂-Zertifikatehandel entstehen etwa in Dänemark Milliardenmärkte für die Abscheidung und Einlagerung von CO₂ im Meeresboden. Allein die staatlichen Förderprogramme dafür umfassen rund 35 Milliarden Dänische Kronen, knapp 5 Milliarden Euro. Solche subventionsgetriebenen „Extraktionswirtschaften“ schaffen aus meiner Sicht keine dauerhafte Wertschöpfung. Sie leben von staatlicher Lenkung und ziehen Kapital aus den produktiven Sektoren ab.
5. Frankreich ist nicht Griechenland: Der „Doom Loop“ von Staat, Banken und Lebensversicherungen
Die aktuelle Schieflage wird oft verharmlosend mit der Euro-Krise ab 2010 verglichen. Diesen Vergleich halte ich für gefährlich. Griechenland machte bei Ausbruch der Krise nur etwa 2,5 % der Wirtschaftsleistung der Eurozone aus und konnte mit Hilfspaketen isoliert werden. Frankreich dagegen ist die zweitgrößte Volkswirtschaft der Eurozone. Einen einfachen Schuldenschnitt halte ich im heutigen Kreditgeldsystem für ausgeschlossen: Französische Staatsanleihen dienen im gesamten europäischen Bankensystem als zentrale Sicherheiten. Ein Ausfall würde schlagartig Eigenkapital vernichten und eine unkontrollierbare Welle von Banken- und Versicherungspleiten auslösen.
In dieser Architektur bilden Staatsanleihen, Banken und Lebensversicherungen einen Teufelskreis. Lebensversicherer und Banken sind über Kreditbeziehungen, Termingelder und umfangreiche Anleihebestände eng verflochten. Eine Schieflage bei Staatsanleihen überträgt sich deshalb sofort auf das gesamte Finanzsystem.
Lebensversicherungen als staatliche Kapitalsammelstellen
Lebensversicherer legen Hunderte Milliarden Euro an Kundengeldern im gesetzlich geregelten Sicherungsvermögen (Deckungsstock) an. Weil Staatsanleihen regulatorisch als risikolos gelten, war die Versicherungswirtschaft jahrzehntelang privilegierter Großabnehmer staatlicher Schuldtitel. Der Staat wurde bei seiner Defizitfinanzierung bevorzugt, während die Ersparnisse der Realwirtschaft entzogen wurden.
Die Kaskade der Verwundbarkeit
Geraten Staatsanleihen durch steigende Zinsen oder Umschuldungsrisiken unter Druck – etwa über Umschuldungsklauseln (Collective Action Clauses, CACs) –, fallen die Marktwerte der Alt-Anleihen im Sicherungsvermögen. Es entstehen gigantische stille Lasten. Kündigen verunsicherte Kunden ihre Verträge, reicht die Liquidität der Versicherer nicht aus. Sie müssen Anleihen zu Tiefstkursen verkaufen: Aus buchhalterischen stillen Lasten werden reale Milliardenverluste. Über Interbankenkredite und Einlagen greift der Kollaps sofort auf den Bankensektor über.
Gesetzlicher Systemschutz auf Kosten der Sparer: § 314 VAG
Um den Zusammenbruch des Gesamtsystems zu verhindern, schützt der Gesetzgeber primär die Institutionen, nicht das Kundenvermögen. Nach § 314 VAG kann die Finanzaufsicht BaFin im Krisenfall ein Moratorium verhängen, also Auszahlungen, Rückkäufe und Beleihungen von Lebensversicherungen befristet verbieten. Reicht das nicht, kann sie die Leistungen dem Vermögensstand entsprechend herabsetzen – faktisch ein Bail-in der Kunden. Die Versicherten müssen ihre Beiträge trotzdem in voller Höhe weiterzahlen. Hinzu kommt die EU-Richtlinie zur Sanierung und Abwicklung von Versicherern (IRRD), die bis zum 29. Januar 2027 in deutsches Recht umzusetzen ist. Sie gibt den Behörden weitere Befugnisse, etwa Verbindlichkeiten umzustrukturieren und Rückkäufe vorübergehend zu beschränken. Das Bundesfinanzministerium hat dazu im Februar 2026 einen Gesetzentwurf vorgelegt.
„Wer für sein Alter vorsorgt, sollte nicht nur fragen, welche Rendite ein Vertrag verspricht, sondern auch, wer im Ernstfall über das Geld entscheidet.“
– Rolf Klein
Wie sicher ist Ihre Lebensversicherung im Ernstfall?
Moratorium, Leistungskürzung, Zinsrisiko im Deckungsstock: Ob und wie stark Ihre Verträge betroffen wären, hängt von Anbieter, Vertragsart und Rechtsraum ab. Gerne prüfe ich Ihre Altersvorsorge und Ihre Policen gezielt mit Ihnen.
→ Gesprächstermin mit mir vereinbaren
Fazit: Das Ende einer Illusion
Die europäische Währungs- und Finanzpolitik steht an einem historischen Wendepunkt. Die Illusion, man könne Wohlstand dauerhaft durch manipulierte Kreditkosten, grenzenlose Defizitfinanzierung und ungedecktes Gelddrucken erzeugen, stößt an ihre ökonomischen Grenzen. Will Europa seine Stabilität, Wettbewerbsfähigkeit und Zukunft sichern, führt nach meiner Überzeugung kein Weg an einer Rückkehr zu den ordnungspolitischen Prinzipien der Sozialen Marktwirtschaft im Sinne Ludwig Erhards vorbei.
Solange die Politik diesen Kurswechsel verweigert und auf fortschreitende finanzielle Repression setzt, bleibt der Einzelne auf sich allein gestellt. Die Last der Entwertung wird systematisch auf die Sparer abgewälzt.
Eine existenzrelevante Frage
Stehen wir am Beginn einer neuen Ära der schleichenden Enteignung – und haben Sie Ihre private Vermögensarchitektur bereits an die Realitäten dieses Fiat-Geldsystems angepasst?
Wenn Sie diese Frage nicht mit einem klaren Ja beantworten können, sprechen Sie mit mir.
→ Jetzt persönlichen Termin vereinbaren
Ihr Rolf Klein
Ökonom, Publizist und zertifizierter Finanzplaner (€FP)
Häufig gestellte Fragen zur Staatsverschuldung in Europa (FAQ)
Wie hoch ist die Staatsverschuldung Frankreichs?
Frankreichs Schuldenquote lag Ende Juni 2026 bei 119,0 % des BIP, das entspricht rund 3.596 Milliarden Euro. Für 2027 rechnet die Regierung mit rund 121,7 %. Seit 1974 hat Frankreich keinen ausgeglichenen Haushalt mehr vorgelegt.
Warum ist Frankreich für die Eurozone gefährlicher als Griechenland?
Griechenland stand bei Ausbruch der Euro-Krise für nur etwa 2,5 % der Wirtschaftsleistung der Eurozone. Frankreich ist die zweitgrößte Volkswirtschaft des Euroraums, und seine Staatsanleihen dienen im europäischen Bankensystem als zentrale Sicherheiten. Ein Ausfall ließe sich nicht isolieren.
Was ist der „Doom Loop“ zwischen Staat, Banken und Versicherungen?
Banken und Lebensversicherer halten große Bestände an Staatsanleihen, weil diese regulatorisch als risikolos gelten. Fallen die Anleihekurse, schwindet das Eigenkapital der Banken und es entstehen stille Lasten bei den Versicherern. Das wiederum schwächt den Staat, der seine Finanzinstitute stützen muss – ein sich selbst verstärkender Kreislauf.
Kann die BaFin Auszahlungen aus Lebensversicherungen stoppen?
Ja. Nach § 314 VAG kann die BaFin bei einem Lebensversicherer in Schieflage Zahlungen, Rückkäufe und Beleihungen zeitweise verbieten und die Leistungen dem Vermögensstand entsprechend herabsetzen. Die Versicherungsnehmer müssen ihre Beiträge in bisheriger Höhe weiterzahlen.
Hat die EZB das Notfallprogramm TPI für Frankreich aktiviert?
Nein, Stand Oktober 2026 nicht. Das Transmission Protection Instrument erlaubt theoretisch unbegrenzte Anleihekäufe für ein Land unter Marktdruck, wurde aber bisher nie eingesetzt. Frankreichs Regierung und die EZB setzen derzeit auf Haushaltskonsolidierung.
Wie hoch ist die Schuldenquote Deutschlands?
Ende 2025 lag sie laut Bundesbank bei 63,5 % des BIP. Durch das Infrastruktur-Sondervermögen und kreditfinanzierte Verteidigungsausgaben dürfte sie deutlich steigen: Das IMK rechnet mit knapp 74 % Anfang der 2030er-Jahre allein durch das Sondervermögen und mit über 90 % ab 2040, wenn auch die Verteidigung dauerhaft über Kredite finanziert wird.
Über mich
Ich bin Dipl.-Betriebsw. (FH), Ökonom, Publizist und zertifizierter Finanzplaner (€FP). Auf blog.rk-insight.de schreibe ich über Vermögensschutz, Altersvorsorge und die Folgen der Geldpolitik für Privatanleger.
Tel.: 02151-313148 · E-Mail: klein@rk-insight.de · Web: www.rk-insight.de · Termin vereinbaren
H3: Quellen
- Euronews (29.09.2026): Frankreichs Staatsverschuldung steigt auf 119 Prozent des BIP
- Französische Regierung, Haushaltsentwurf 2027 (vorgestellt am 1.10.2026); Agence France Trésor, Emissionsprogramm 2027
- Reuters/onvista (06.10.2026): Frankreich derzeit kein Fall für ein EZB-Notprogramm
- Deutsche Bundesbank: Deutsche Staatsschulden wachsen 2025 um 144 Milliarden Euro
- IMK/Hans-Böckler-Stiftung (05.01.2026): Schuldenquote könnte durch Kredite für Verteidigung steigen
- Euronews (05.05.2026): Tribunal de Cuentas kritisiert Nutzung von EU-Fonds für Pensionen
- 314 Versicherungsaufsichtsgesetz (VAG)
- Insee (29.09.2026): Dette publique fin du 2e trimestre 2026
- Insee: Dépenses et recettes publiques 2018–2025
- Handelsblatt (14.10.2026): Lagarde – EZB greift offenbar nicht am Anleihemarkt ein
- Trading Economics: Rendite französischer Staatsanleihen
- France Épargne (29.09.2026): AFT plant Rekord von 340 Mrd. Euro Emissionen für 2027
- State of Green: Dänemarks CCUS-Förderpolitik
- Richtlinie (EU) 2025/1 zur Sanierung und Abwicklung von Versicherungsunternehmen (IRRD)
Hinweis: Dieser Beitrag dient der allgemeinen Information und finanziellen Bildung. Er stellt keine Anlage-, Rechts- oder Steuerberatung im Einzelfall dar.
Kontakt
Dipl.-Betriebsw. (FH) Rolf Klein
Tel.: 02151-313148
eMail: klein@rk-insight.de
Web: www.rk-insight.de
Termin: https://www.rk-insight.de/termin-vereinbaren/
Der Finanzplatz Liechtenstein und die Private Wealth Police der Vienna-Life Lebensversicherung AG (www.vienna-life.li) gehören, bei richtiger Vertragsgestaltung, heute zu den wirkungsvollsten Bausteinen einer Vermögensschutz-Strategie für Generationen, die auch zukünftigen politischen Entwicklungen standhält.