



Abgeltungsteuer vermeiden: Was Anleger nach Klingbeils Vorstoß jetzt wissen müssen
Von Rolf Klein, Ökonom, Publizist und zertifizierter Finanzplaner (€FP) · Stand: 29. Oktober 2026
Inhalt
- Wie kann ich Abgeltungsteuer vermeiden? Mit der Private Wealth Police
- Vergleich: Policen-Depot gegen Bankdepot
- Kleine Hebel für jeden Anleger
- Häufige Fragen
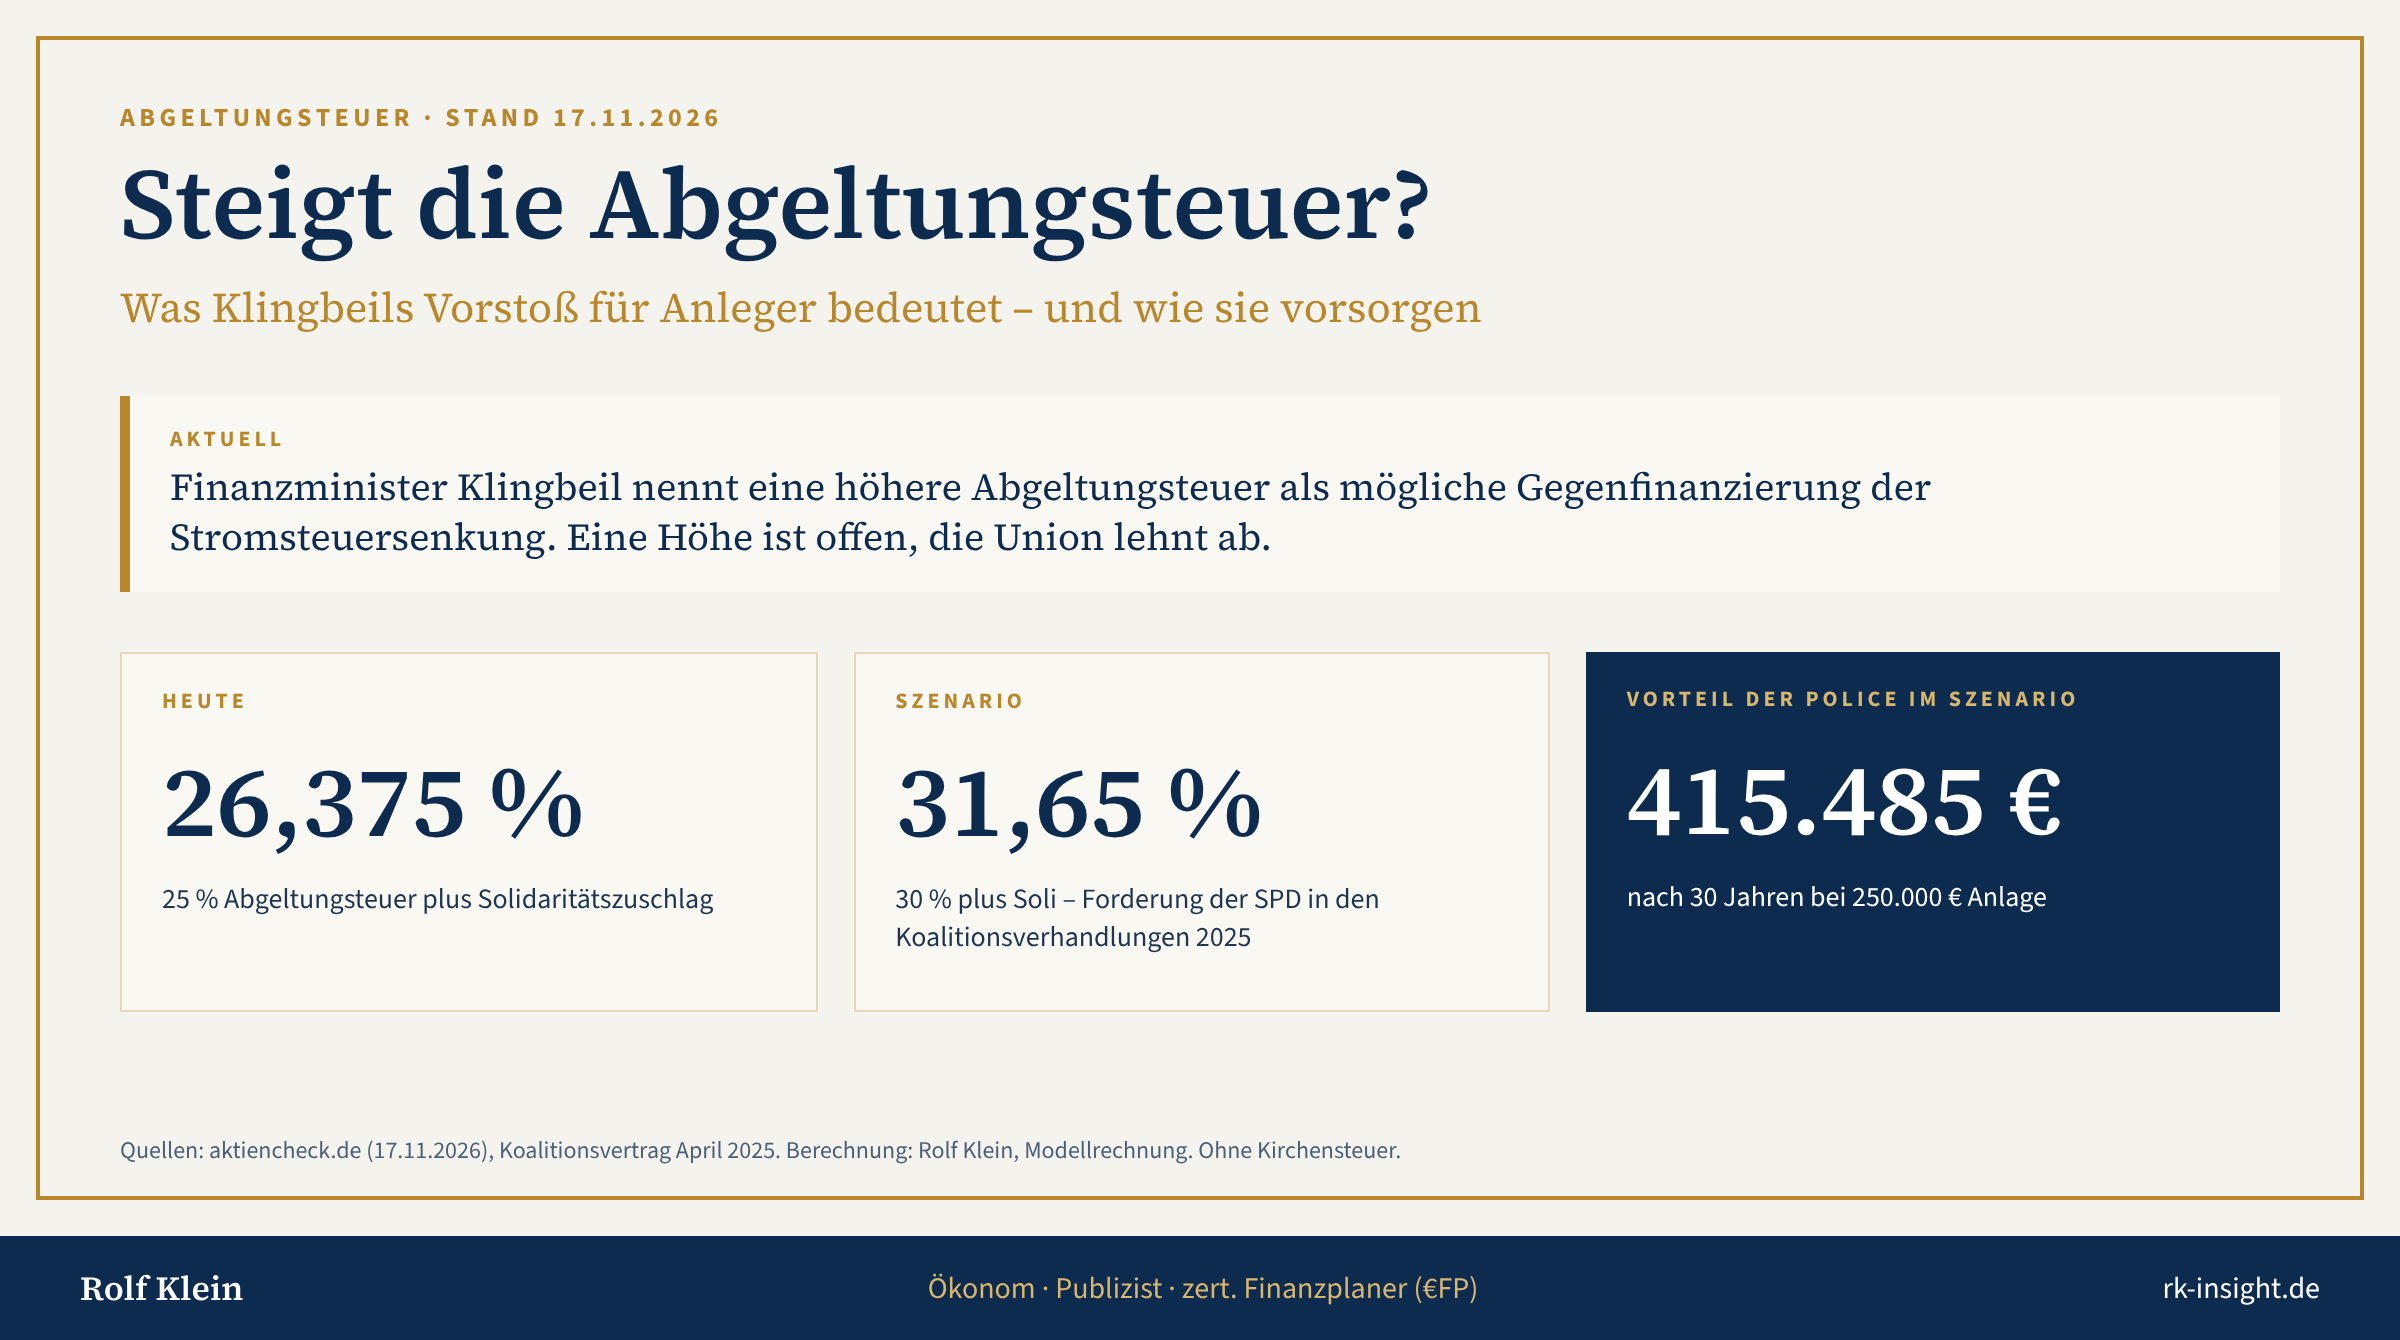
Die Abgeltungsteuer ist zurück auf der politischen Bühne. Bei einem Dialog mit SPD-Mitgliedern in Potsdam nannte Bundesfinanzminister Lars Klingbeil (SPD) eine höhere Steuer auf Kapitalerträge als Idee, um die geplante Senkung der Stromsteuer gegenzufinanzieren. Die kostet rund 5,4 Milliarden Euro im Jahr. Eine konkrete Höhe nannte er nicht. Er räumte selbst ein, dass solche Vorschläge bei der Union nicht auf Applaus stoßen.
Neu ist die Idee nicht. Die SPD hatte bereits in früheren Grundsatzpapieren gefordert, die pauschale Abgeltungsteuer perspektivisch abzuschaffen, Kapitalerträge wieder dem persönlichen Einkommensteuertarif zu unterwerfen oder zumindest einen Mindestsatz von 30 Prozent einzuführen. In den Koalitionsverhandlungen 2025 scheiterte sie mit einer Anhebung von 25 auf 30 Prozent am Widerstand der Union. Begründet wird die Forderung mit Steuergerechtigkeit gegenüber Arbeitseinkommen.
Ob und wann die Steuer steigt, ist offen. Wer ein größeres Vermögen anlegt, sollte aber jetzt wissen, welche legalen Wege es gibt, die Abgeltungsteuer zu senken oder aufzuschieben.
Wie kann ich Abgeltungsteuer vermeiden? Mit der Private Wealth Police
Welche Möglichkeiten gibt es, Kapitalerträge steueroptimiert und rechtssicher anzulegen und viele weitere Vorteile gleichzeitig zu nutzen?
Mit der Private Wealth Police, einer spezialisierten Form der Liechtensteiner Lebensversicherung, hebt man die reine Steueroptimierung auf eine strategische Gesamtebene. Rechtlich ist sie eine fondsgebundene Lebensversicherung. Sie verbindet die steuerlichen Privilegien eines Versicherungsmantels mit professioneller Depotführung, Vermögensschutz und einer stiftungsähnlichen Nachfolgeplanung.
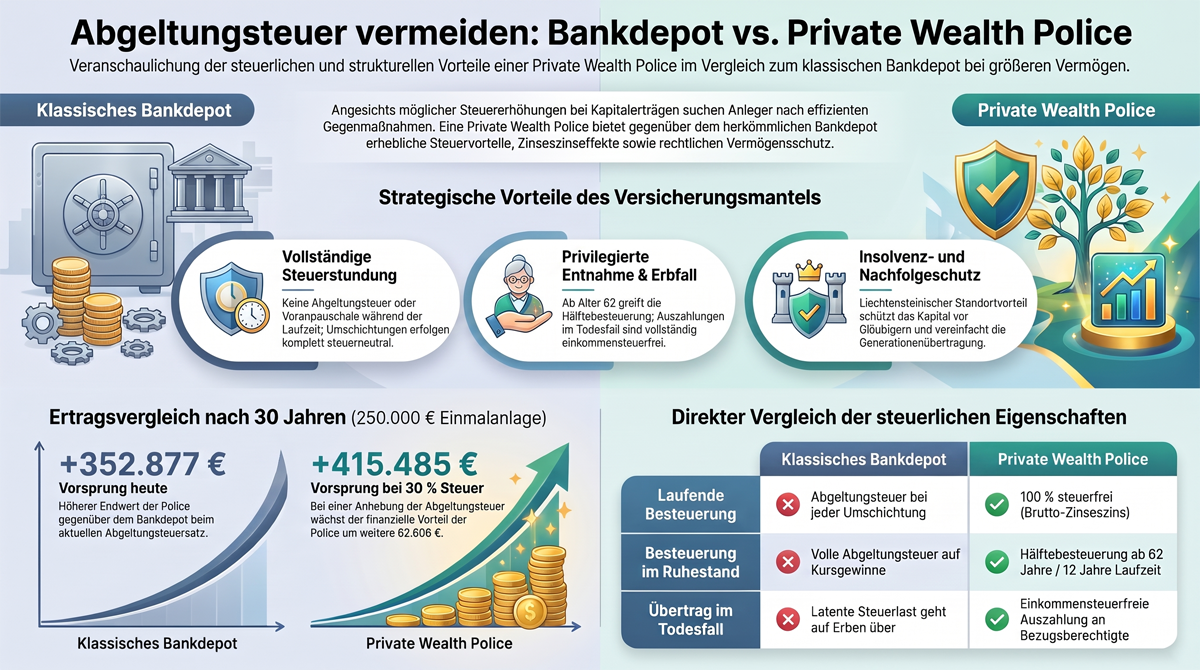
Somit bietet die Private Wealth Police viel mehr als nur Steuerschutz! Die steuerlichen und strukturellen Vorteile im Überblick:
Wie wird die fondsgebundene Lebensversicherung besteuert?
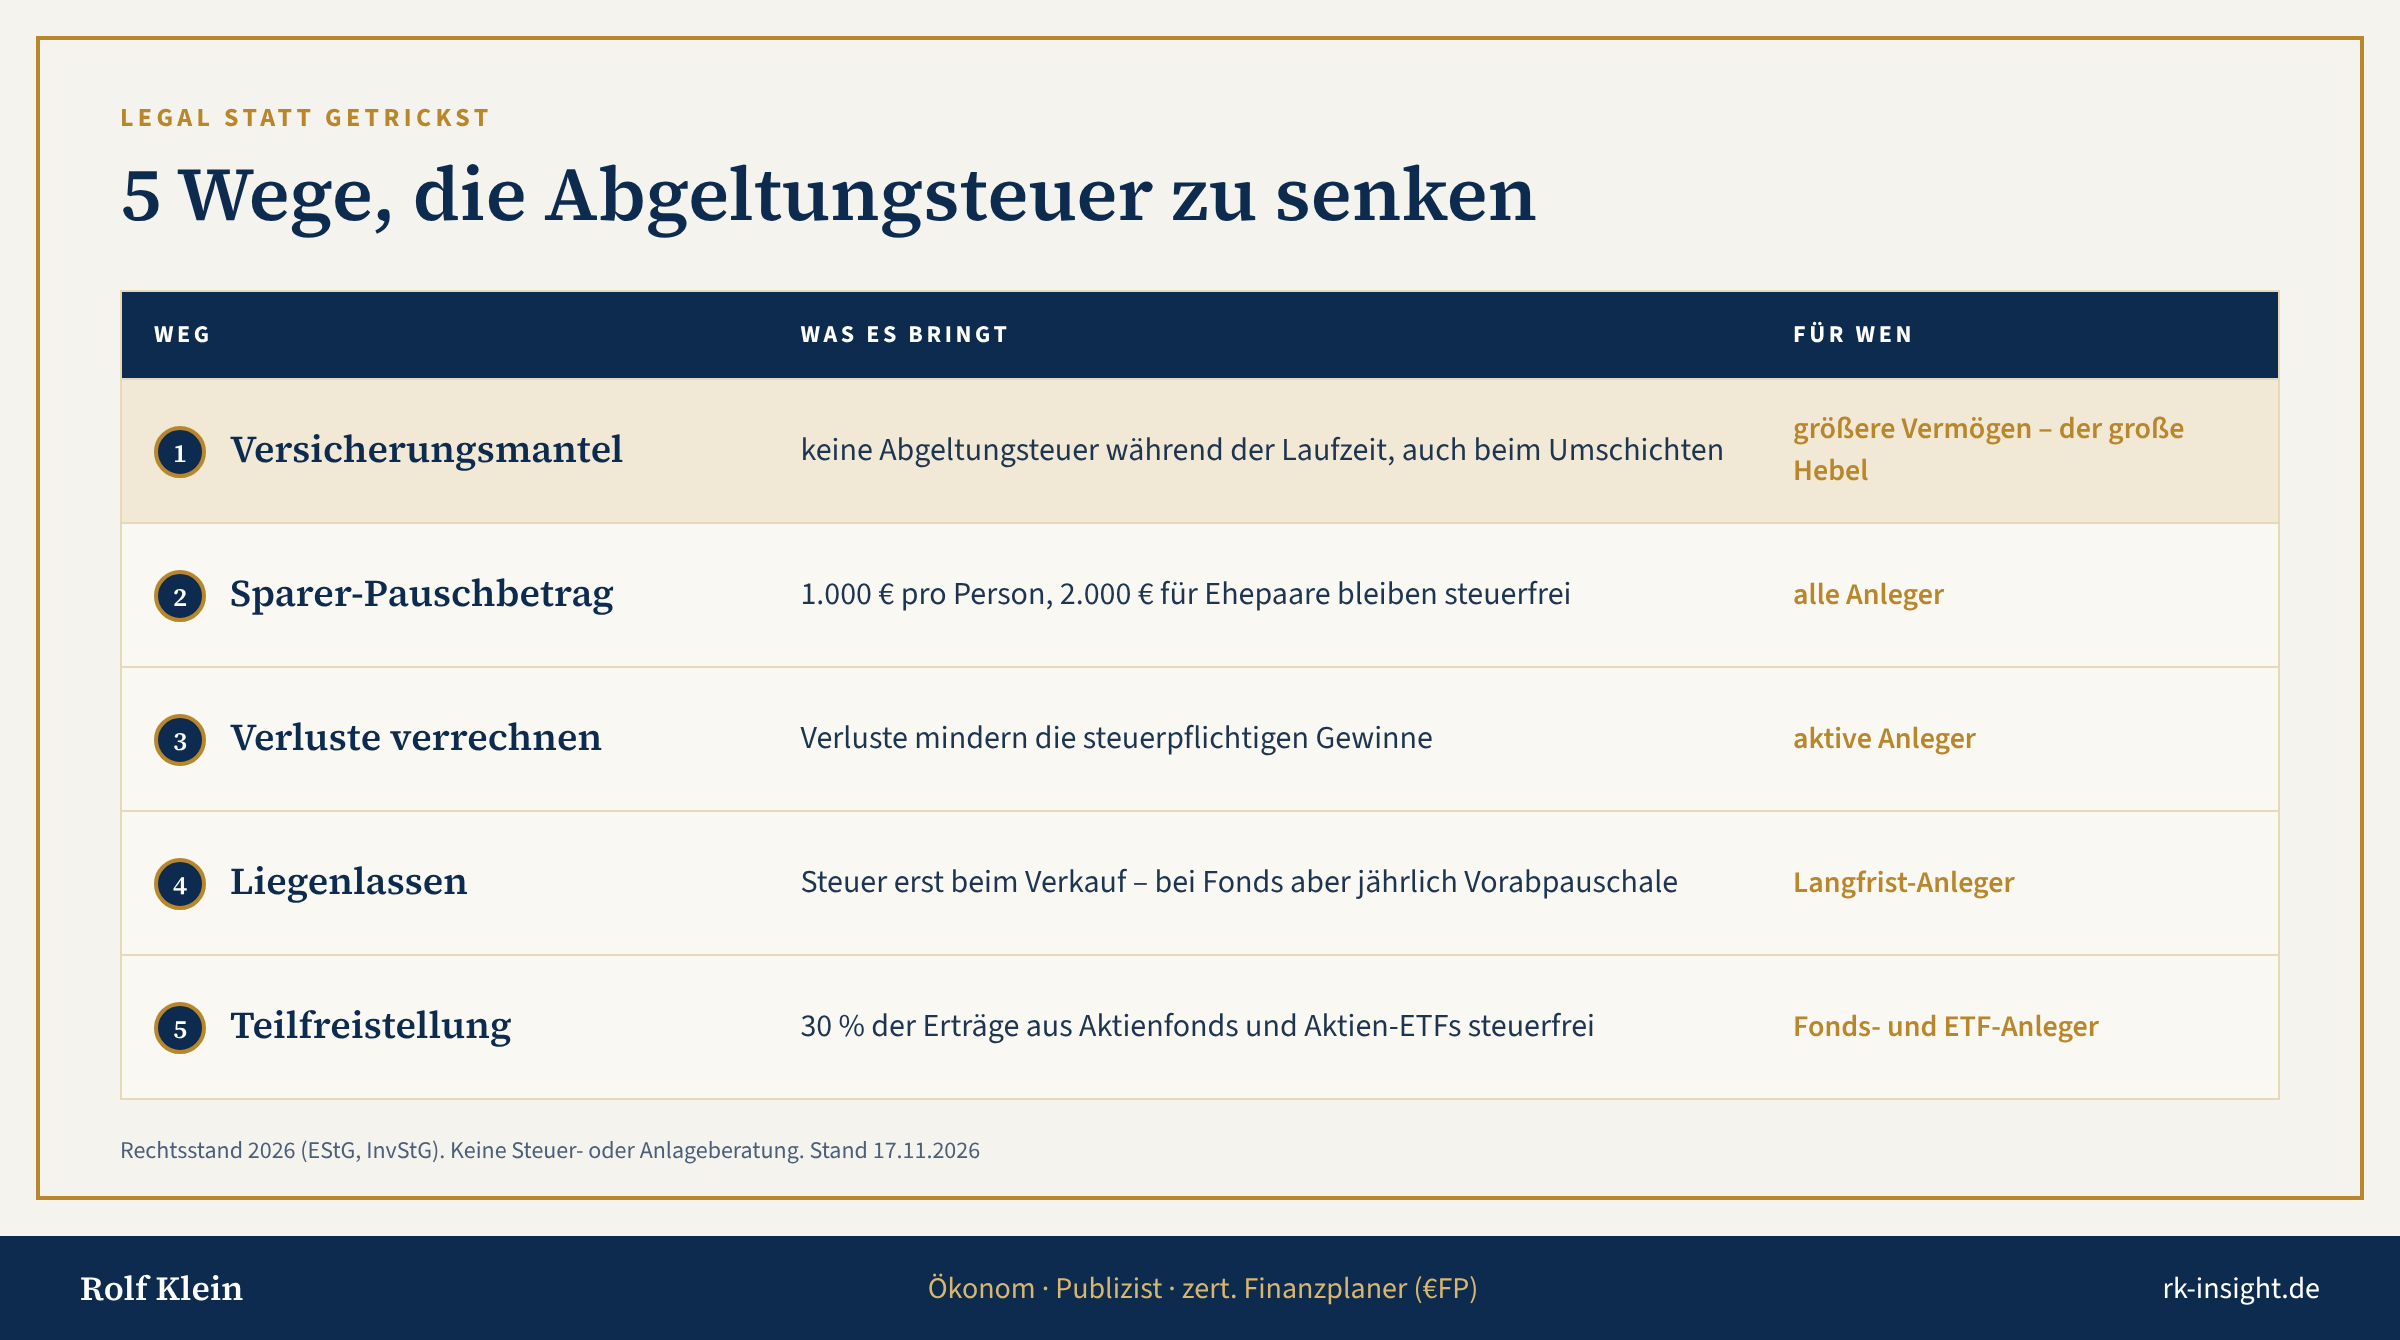
- Volle Steuerstundung (Brutto-Zinseszinseffekt): Während der gesamten Vertragslaufzeit fallen weder Abgeltungsteuer auf Kursgewinne und Dividenden noch die jährliche Vorabpauschale an. Rebalancing, Strategiewechsel oder Fonds-Umschichtungen erfolgen vollständig steuerneutral. Sollte die Kapitalertragsteuer künftig steigen, bleibt das Vermögen innerhalb des Versicherungsmantels davon unberührt.
- Hälftebesteuerung (§ 20 Abs. 1 Nr. 6 EStG): Bei einer Kapitalauszahlung oder Teilentnahme nach mindestens 12 Jahren Laufzeit und ab dem 62. Lebensjahr bleiben 50 Prozent der Erträge einkommensteuerfrei. In Kombination mit der 15-prozentigen Teilfreistellung für Fonds-Policen werden effektiv nur 42,5 Prozent der Gewinne mit dem persönlichen Einkommensteuersatz im Ruhestand besteuert.
- Einkommensteuerfreie Todesfallleistung (§ 20 Abs. 1 Nr. 6 EStG): Im Todesfall der versicherten Person wird das gesamte Vertragsguthaben vollständig einkommensteuerfrei an die Bezugsberechtigten ausgezahlt. Beim Bankdepot gehen über die sogenannte Fußstapfentheorie latente Kursgewinne auf die Erben über und werden beim Verkauf mit Abgeltungsteuer belastet. In der Police sind sämtliche während der Laufzeit aufgelaufenen Kursgewinne im Todesfall endgültig von der Einkommensteuer befreit.
2. Institutionelle Investmentfreiheit und Einzeldepotführung
- Eigenes Depot: Im Gegensatz zu klassischen deutschen Fondspolicen, bei denen das Kapital im Deckungsstock des Versicherers gepoolt wird, erhält jede Private Wealth Police ein eigenes, separat geführtes Depot bei einer renommierten Depotbank, zum Beispiel in Liechtenstein oder Deutschland.
- Offene Architektur und individuelle Strategien: Neben klassischen ETFs und aktiven Investmentfonds lassen sich individuelle Vermögensverwaltungsmandate sowie physisch hinterlegte Edelmetallfonds einbinden, zum Beispiel in Liechtenstein verwahrtes Gold und Silber.
- Kosteneffiziente Netto-Strukturen: Bei Ausgestaltung als Honorar- bzw. All-in-Fee-Tarif entfallen Ausgabeaufschläge, und Bestandsprovisionen (Kickbacks) fließen zu 100 Prozent zurück in das Vertragsguthaben.
3. Generationenübergreifende Strukturierung mit stiftungsähnlicher Wirkung
- Mehrere versicherte Personen (Letztversterbender-Prinzip): Es können bis zu vier versicherte Personen eingesetzt werden, zum Beispiel Eltern, Kinder und Enkel. Der Vertrag endet nicht beim Tod des Versicherungsnehmers, sondern läuft steuerbegünstigt weiter, solange noch eine der versicherten Personen lebt.
- Gezielte Schenkungen und Nutzung der 10-Jahres-Fristen: Über einen Wechsel der Versicherungsnehmereigenschaft oder die Einsetzung von zwei gleichberechtigten Versicherungsnehmern, etwa Elternteil und Kind, lassen sich Vermögenswerte schrittweise unter Ausnutzung der gesetzlichen Schenkungsteuerfreibeträge übertragen (§ 16 ErbStG, alle 10 Jahre neu nutzbar). Durch vertragliche Sperrvermerke oder ein gemeinsames Verfügungsrecht behält der Schenker zu Lebzeiten die Kontrolle über die Anlage und die Auszahlungen.
- Auszahlung außerhalb des Nachlasses: Durch ein präzises Bezugsrechtsmanagement, inklusive Ersatznachfolgern über mehrere Ränge, fließt das Kapital im Todesfall direkt an die begünstigten Personen. Das verhindert Blockaden durch eine zerstrittene Erbengemeinschaft und ermöglicht eine zeitlich gesteuerte Freigabe, zum Beispiel erst ab einem bestimmten Lebensalter oder Ausbildungsabschluss der Enkel.
4. Rechtlicher Vermögensschutz (Asset Protection)
- Standortvorteil Liechtenstein (Konkursprivileg): Bei einer Strukturierung über einen Liechtensteiner Versicherer unterliegt das Vertragsguthaben dem strengen Liechtensteiner Versicherungsaufsichtsgesetz (VAG). Die Vermögenswerte sind als Sondervermögen insolvenzgeschützt vom Vermögen des Versicherers und der Depotbank getrennt.
- Pfändungs- und Gläubigerschutz: Durch die Einräumung eines unwiderruflichen Bezugsrechts zugunsten naher Angehöriger wird das Vermögen rechtlich aus dem unmittelbaren Zugriffsbereich des Versicherungsnehmers gelöst. Nach Ablauf der gesetzlichen Anfechtungsfristen (in Deutschland regelmäßig 4 Jahre bei unentgeltlichen Leistungen nach § 134 InsO) ist das Kapital vor dem Zugriff späterer Gläubiger oder im Insolvenzfall geschützt.
- Unternehmer-Police: Sie trennt das Privatvermögen rechtlich vom Firmenvermögen.
Vergleich: Policen-Depot gegen Bankdepot
Was bedeutet das in Euro? Ich habe die Private Wealth Police mit einem beratenen Bankdepot verglichen, bei derselben Anlage. Die Annahmen: 250.000 Euro Einmalanlage, 30 Jahre Laufzeit, je 3 Prozent Zins bzw. Dividende sowie Kursgewinn pro Jahr, 10 Prozent Umschichtung pro Jahr. In der Police: 2 Prozent Abschlusskosten, 1,5 Prozent Mantelkosten pro Jahr, 0,3 Prozent Rückvergütung von Kickbacks, 0,05 Prozent für den Todesfallschutz. Im Bankdepot: 2 Prozent Ausgabeaufschlag, 1,19 Prozent Gebühren pro Jahr, 0,3 Prozent Kickbacks.
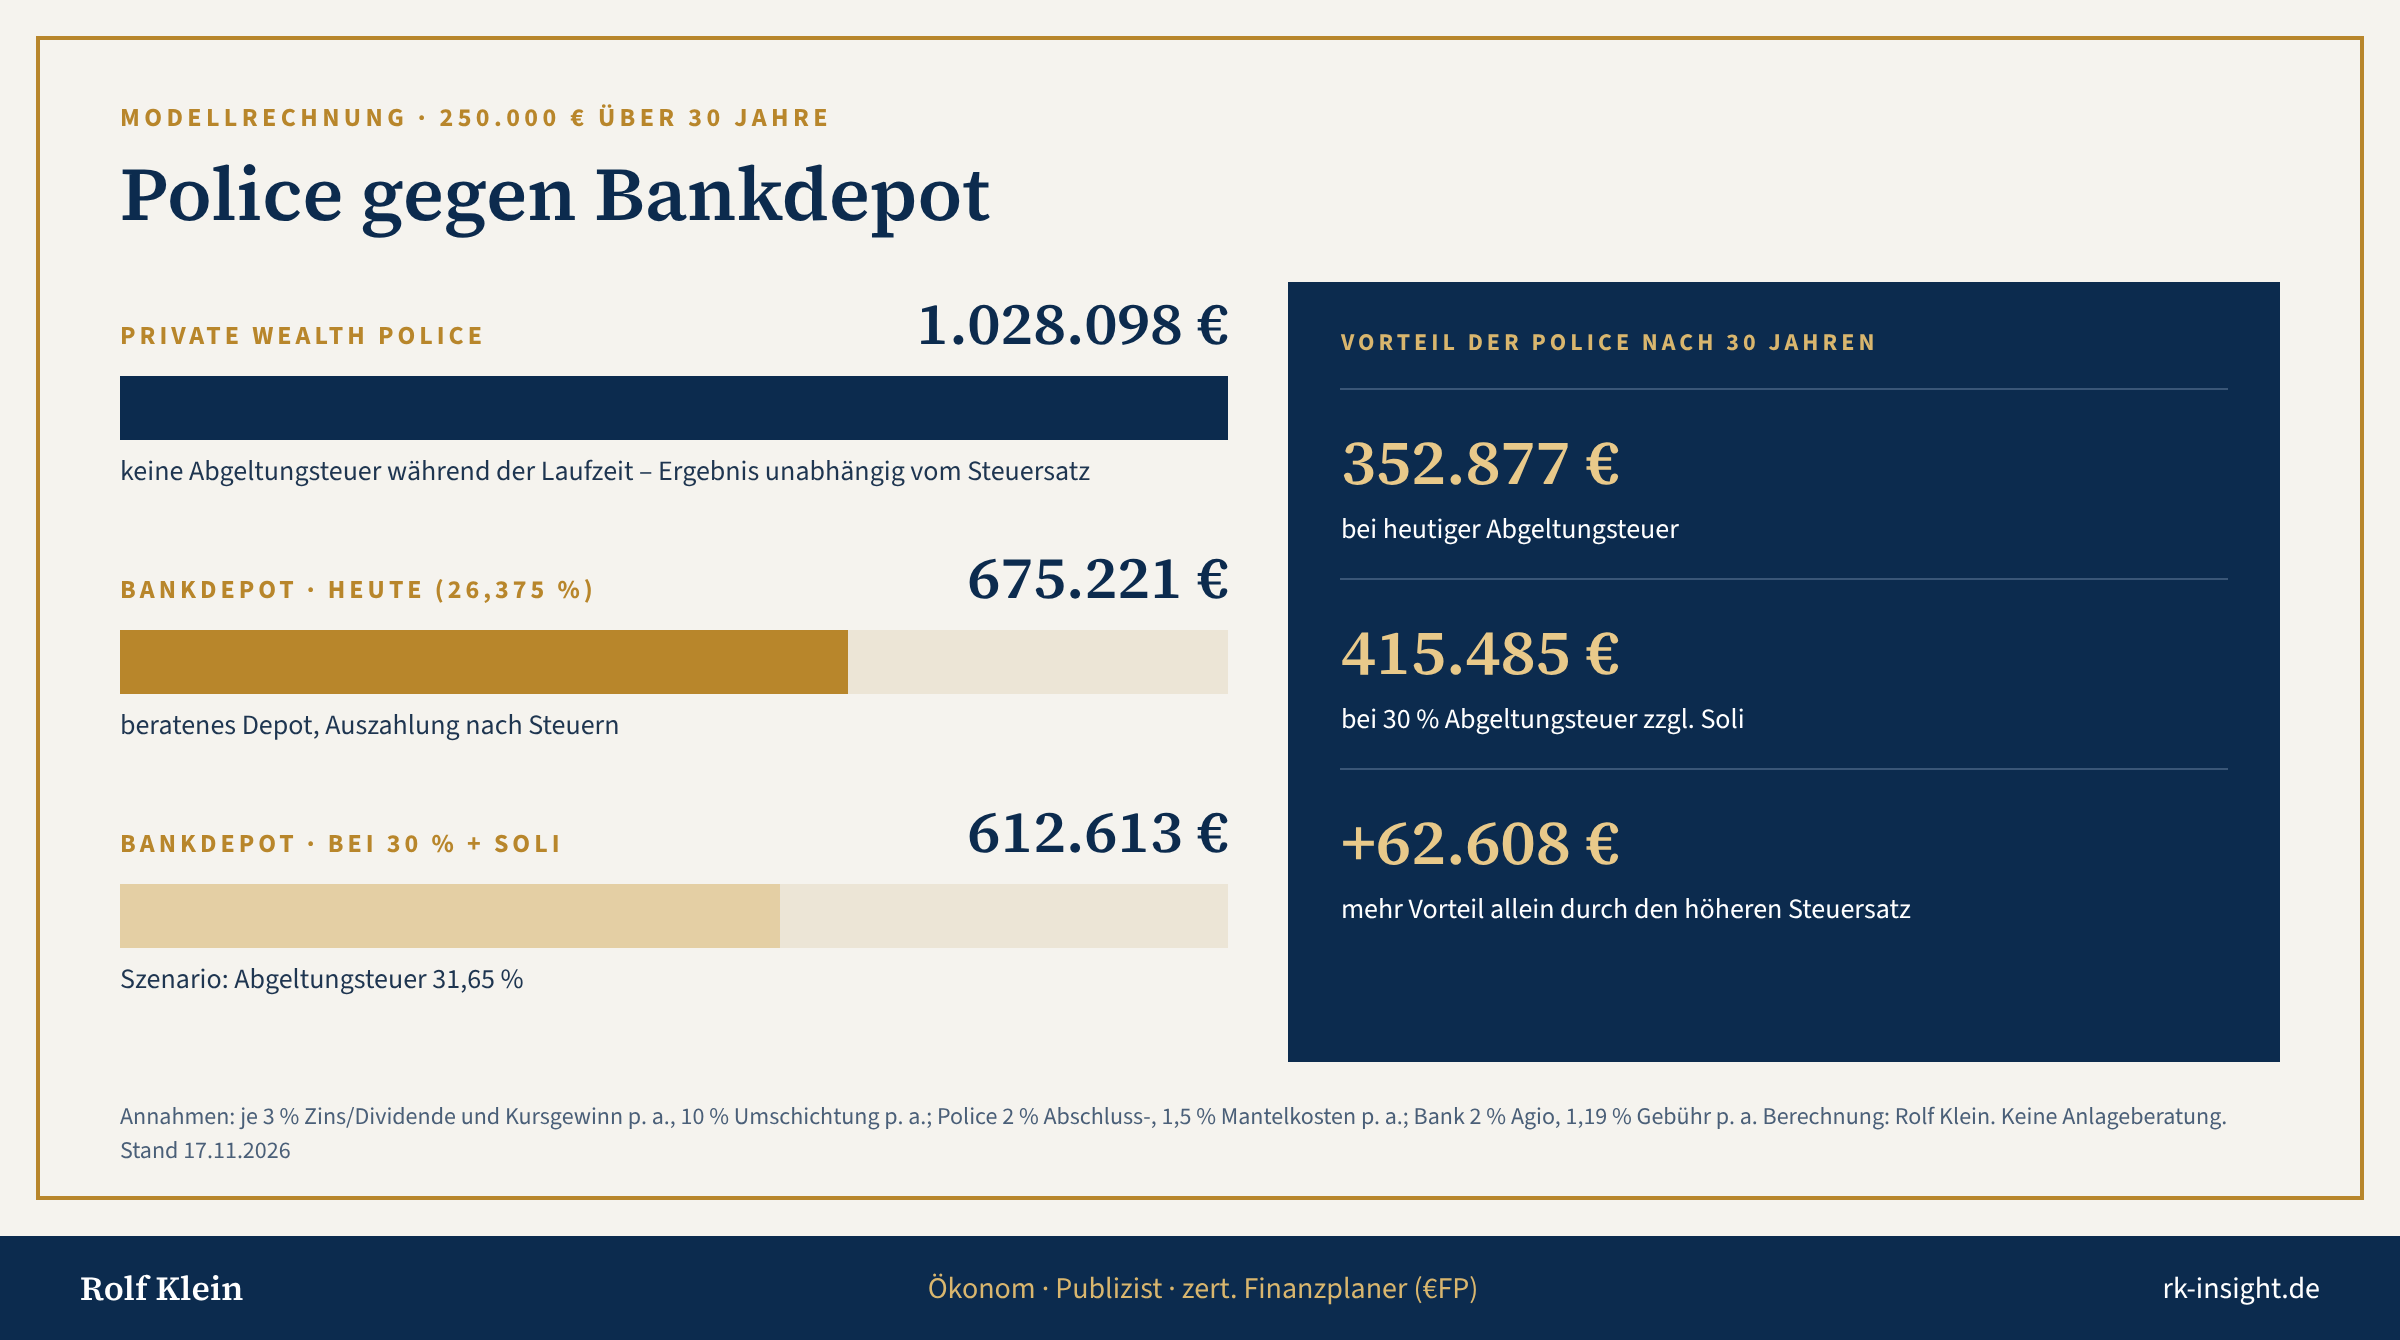
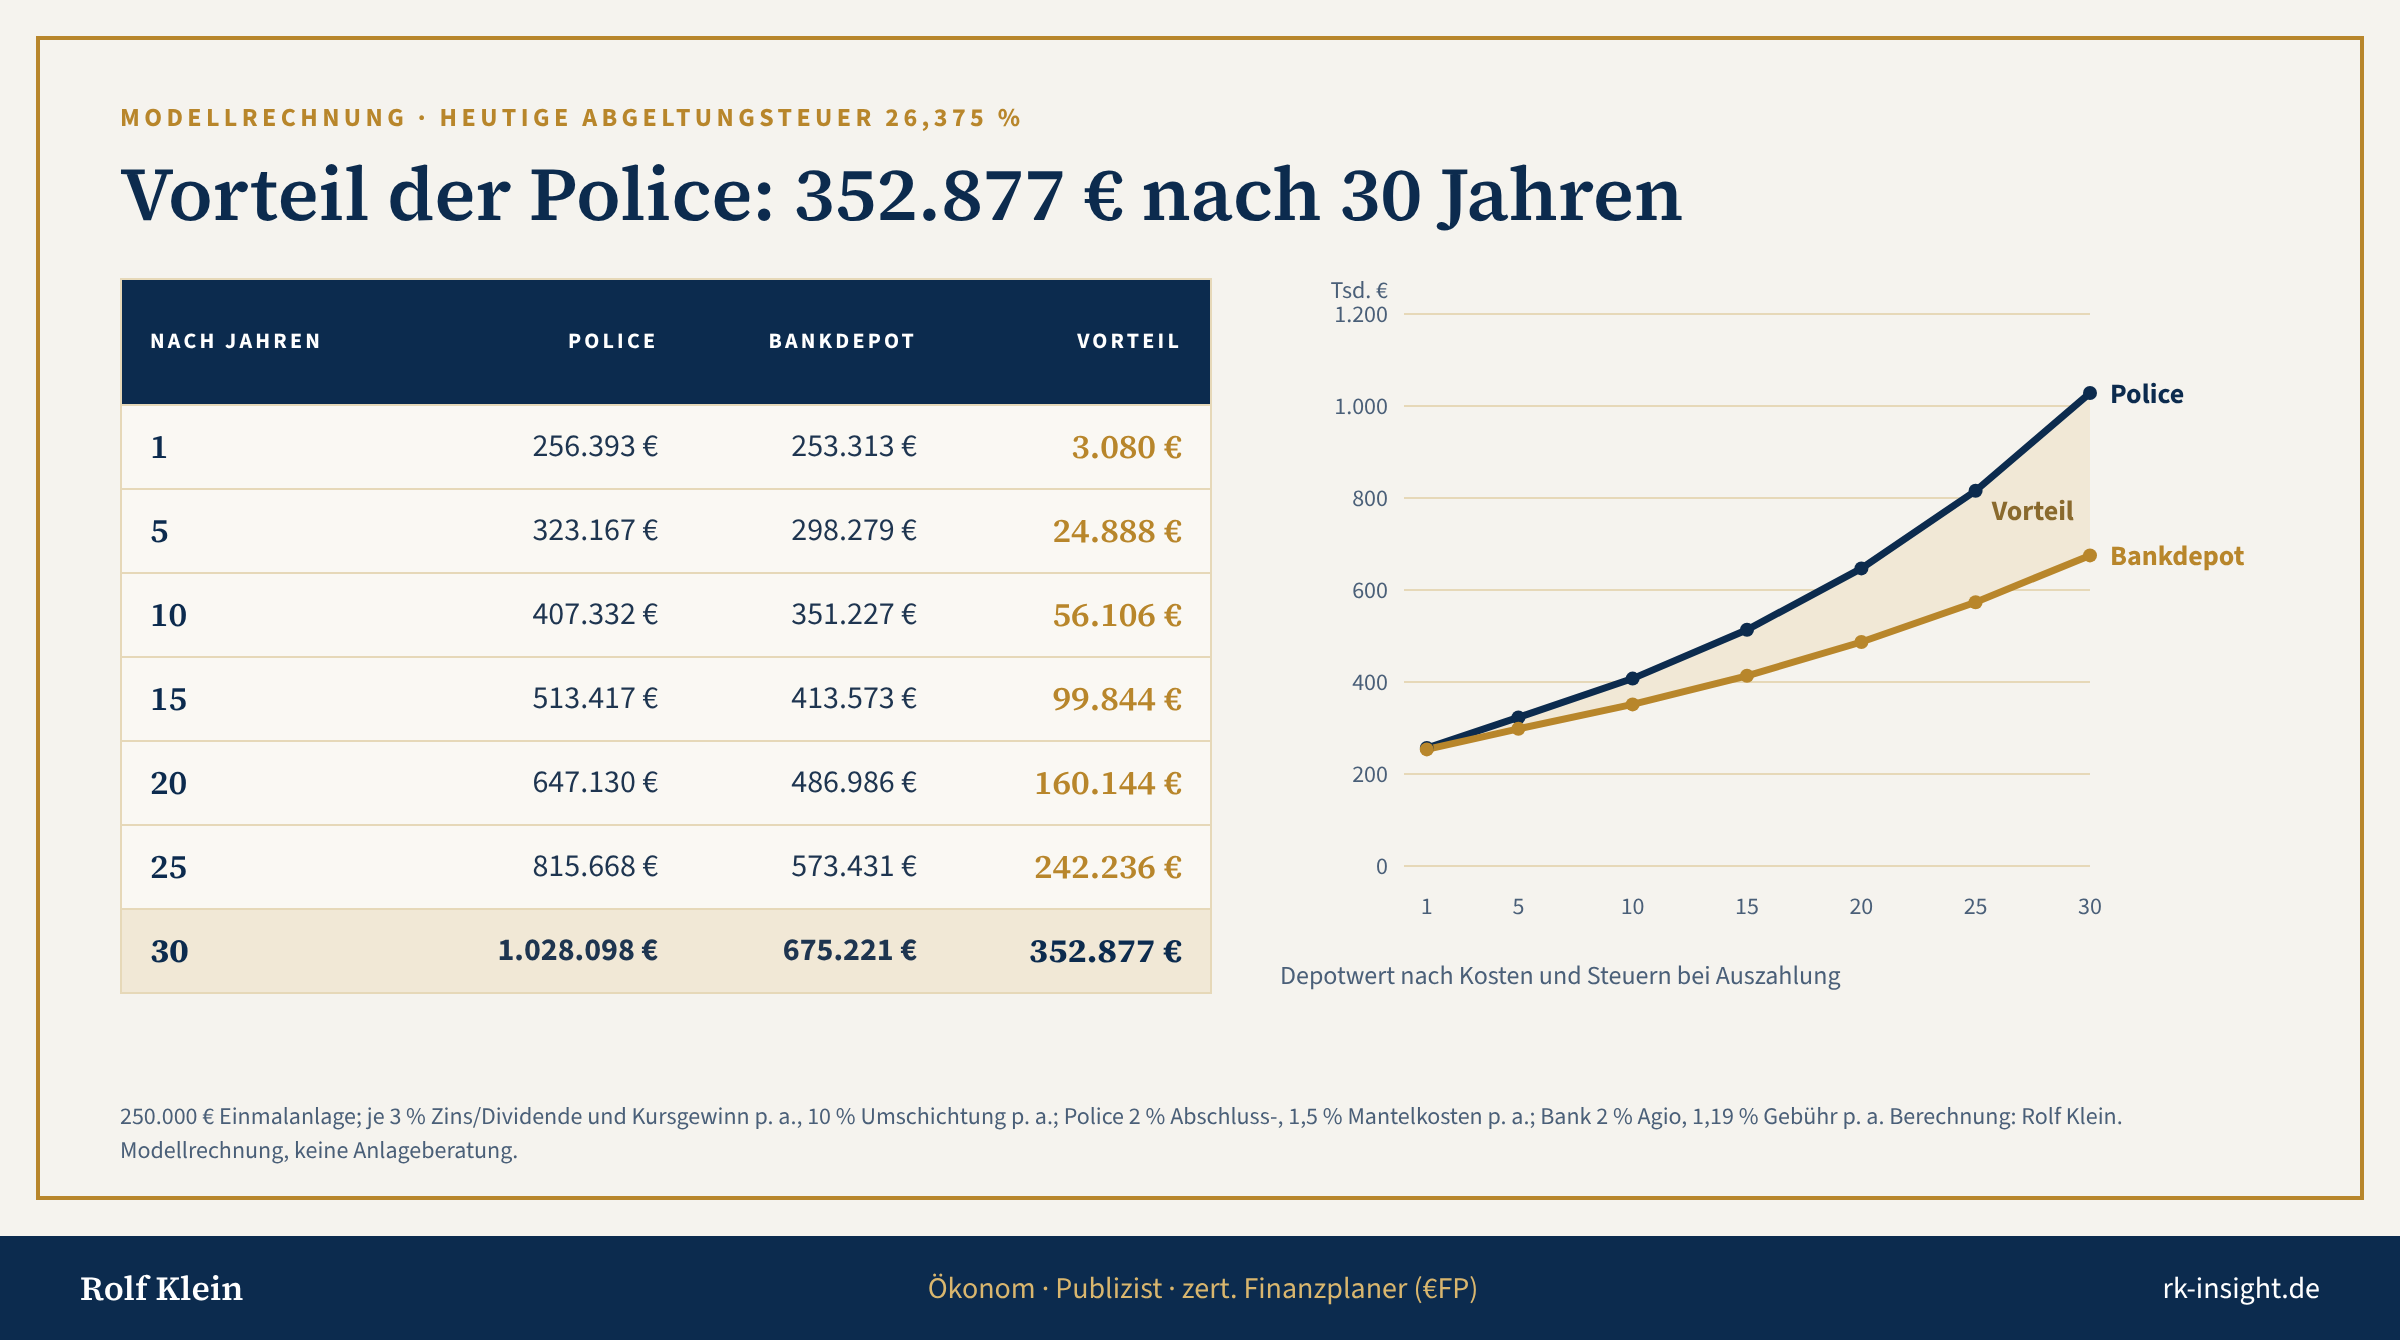
Nach 30 Jahren liegt die Police 352.877 Euro vor dem Bankdepot, bei der heutigen Abgeltungsteuer.
Steigt die Abgeltungsteuer auf 30 Prozent zuzüglich Soli, wächst der Vorteil um 62.608 Euro auf 415.485 Euro. Je stärker die Politik Kapitalerträge besteuert, desto größer wird der Abstand zum klassischen Bankdepot, denn im Versicherungsmantel fällt während der Laufzeit keine Abgeltungsteuer an.
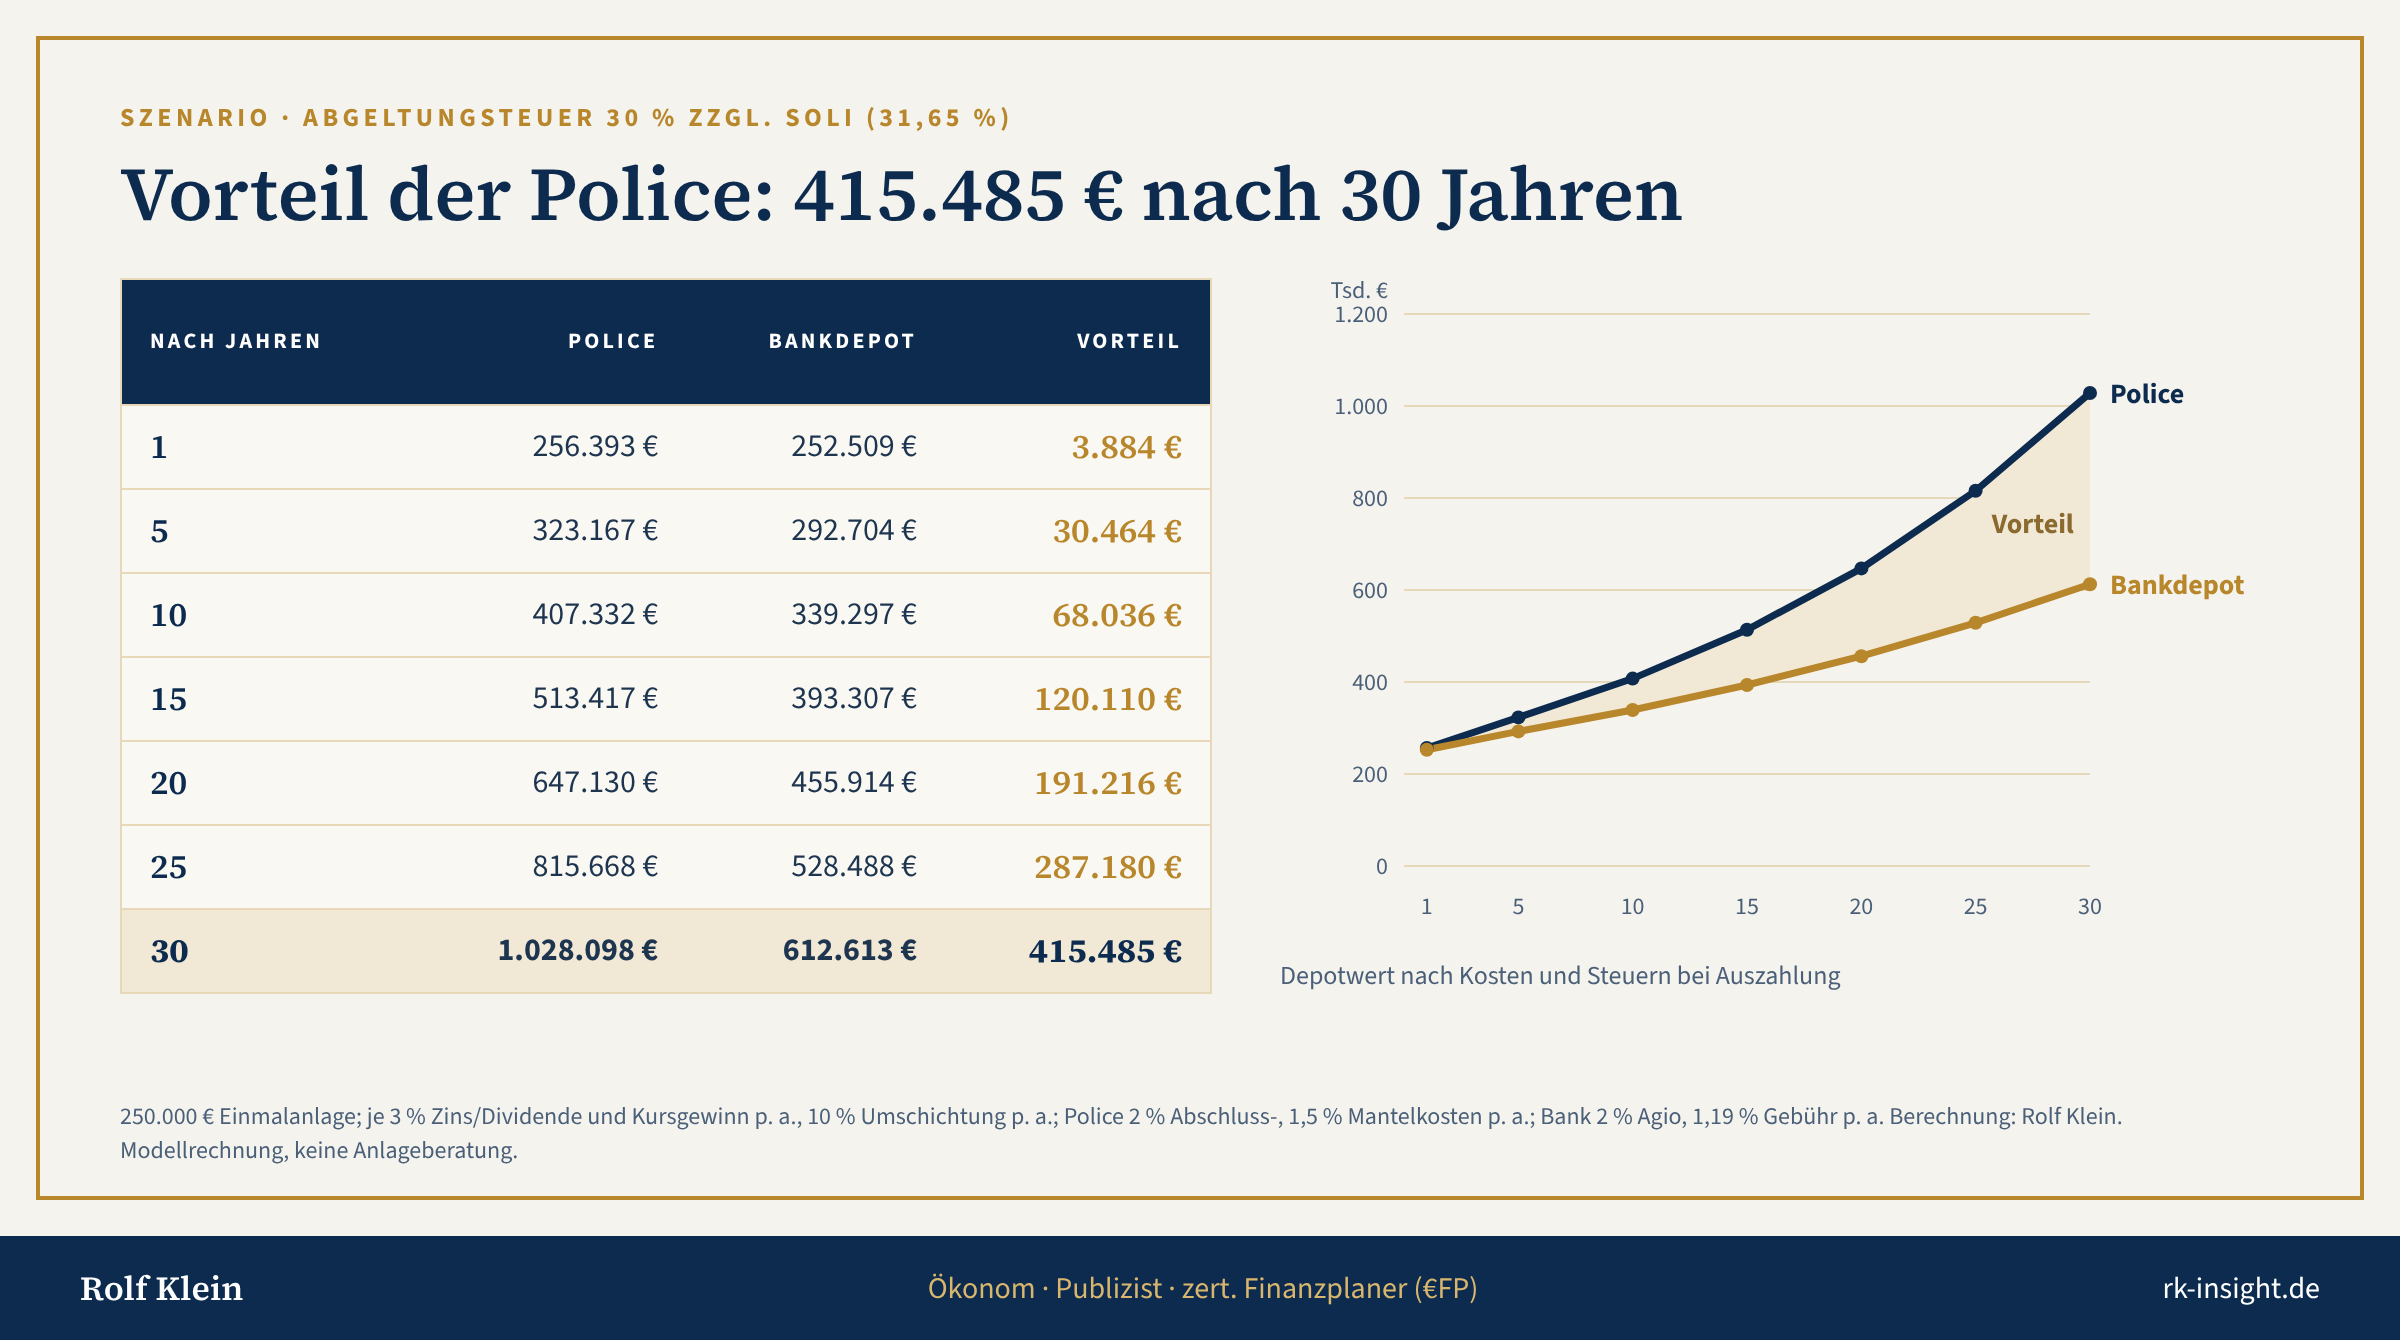
Berechnung: Rolf Klein. Es handelt sich um eine Modellrechnung; tatsächliche Ergebnisse hängen von Wertentwicklung, Kosten und persönlichem Steuersatz ab.
Kleine Hebel für jeden Anleger
Einige Wege stehen jedem Anleger offen: den Sparer-Pauschbetrag von 1.000 Euro (Ehepaare 2.000 Euro) per Freistellungsauftrag ausschöpfen, Verluste mit Gewinnen verrechnen und bei Aktienfonds die Teilfreistellung von 30 Prozent nutzen. Liegt Ihr persönlicher Steuersatz unter 25 Prozent, holen Sie zu viel gezahlte Steuer über die Günstigerprüfung zurück. Bei einem sechsstelligen Vermögen sind das aber nur Stellschrauben. Den großen Unterschied macht die Struktur, in der Ihr Vermögen liegt.
Häufige Fragen
Was ist die Abgeltungsteuer?
Die Abgeltungsteuer, oft auch Abgeltungssteuer geschrieben, ist eine pauschale Steuer auf Zinsen, Dividenden und Kursgewinne. Seit 2009 behält die Bank sie direkt ein, damit ist die Steuer „abgegolten“. Beispiel: Bei 10.000 Euro Gewinn und ausgeschöpftem Freibetrag führt die Bank 2.637,50 Euro ab, ohne Kirchensteuer.
Wie hoch ist die Abgeltungsteuer 2026?
25 Prozent auf Kapitalerträge oberhalb des Sparer-Pauschbetrags, plus 5,5 Prozent Solidaritätszuschlag auf die Steuer. Zusammen sind das 26,375 Prozent, für Kirchenmitglieder kommt Kirchensteuer hinzu.
Wird die Abgeltungsteuer erhöht?
Das ist offen (Stand 17. November 2026). Finanzminister Klingbeil hat eine höhere Abgeltungsteuer als mögliche Gegenfinanzierung der Stromsteuersenkung genannt, aber keine Höhe. Die Union lehnt Steuererhöhungen ab. Der Koalitionsvertrag von 2025 sieht keine Erhöhung vor.
Wann muss ich keine Abgeltungsteuer zahlen?
Bis zum Sparer-Pauschbetrag von 1.000 Euro (Ehepaare 2.000 Euro), mit Nichtveranlagungsbescheinigung, bei Kursgewinnen auf Aktien, die vor 2009 gekauft wurden, und während der Laufzeit eines Versicherungsmantels wie der Private Wealth Police.
Wie kann ich Abgeltungsteuer vermeiden?
Für größere Vermögen am wirksamsten über einen Versicherungsmantel wie die Private Wealth Police: Während der Laufzeit fällt keine Abgeltungsteuer an, auch nicht beim Umschichten. Ergänzend helfen Sparer-Pauschbetrag, Verlustverrechnung, Teilfreistellung und Günstigerprüfung.
Zahle ich in der Private Wealth Police Abgeltungsteuer?
Während der Laufzeit nicht, auch nicht beim Umschichten. Bei Auszahlung nach mindestens 12 Jahren und ab 62 wird die Hälfte des Ertrags mit dem persönlichen Steuersatz versteuert. Im Todesfall fließt das Guthaben einkommensteuerfrei an die Bezugsberechtigten.
Kontakt
Haben Sie Ihre Anlagestruktur und Ihre Nachfolgeplanung schon gegen künftige steuerliche Eingriffe abgesichert? Lassen Sie Ihre Depots in einem honorarfreien Erstgespräch prüfen.
Dipl.-Betriebsw. (FH) Rolf Klein, Camesstr. 59, 47807 Krefeld Tel.: 02151-313148 · E-Mail: klein@rk-insight.de Honorarfreies Gespräch buchen · Mehr zur Police: liechtenstein-police.de
Hinweis: Dieser Beitrag dient der allgemeinen Information und finanziellen Bildung. Er stellt keine Anlage-, Rechts- oder Steuerberatung im Einzelfall dar.
Der Finanzplatz Liechtenstein und die Private Wealth Police der Vienna-Life Lebensversicherung AG (www.vienna-life.li) gehören, bei richtiger Vertragsgestaltung, heute zu den wirkungsvollsten Bausteinen einer Vermögensschutz-Strategie für Generationen, die auch zukünftigen politischen Entwicklungen standhält.