



Vom Betongold zur Liquiditätsfalle: Was Anleger offener Immobilienfonds jetzt wissen müssen
5 überraschende Erkenntnisse über die Krise der offenen Immobilienfonds
Von Rolf Klein, Ökonom, Publizist und zertifizierter Finanzplaner (€FP) · Stand: 29. Oktober 2026
Der Mythos vom sicheren Betongold bröckelt
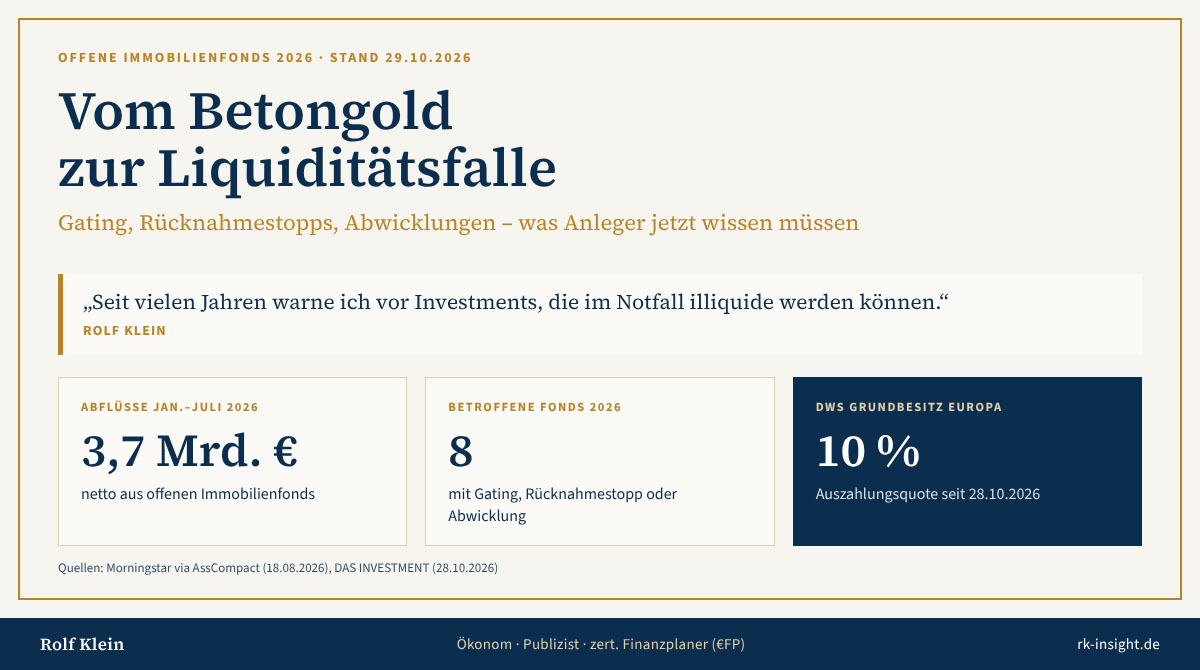
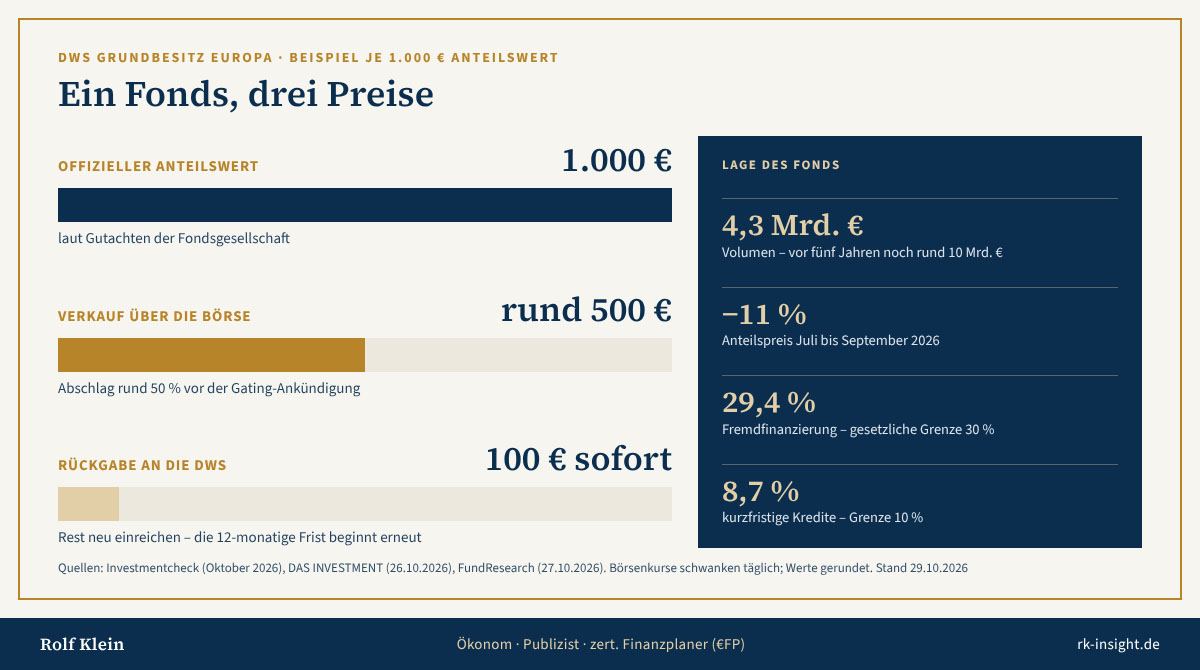
Am 27. Oktober 2026 hat die DWS die Notbremse gezogen. Wer seine Anteile am grundbesitz europa zurückgeben will, bekommt seitdem nur noch 10 Prozent ausgezahlt. Aus 1.000 Euro werden 100 Euro. Der Rest? Bleibt im Depot. Gefangen.
Das klingt dramatisch? Nein, es ist geltendes Recht. Alles im Gesetz geregelt. Alles im Verkaufsprospekt angelegt. Alles still – bis es eintritt.
Jahrzehntelang galten offene Immobilienfonds bei deutschen Anlegern als Fels in der Brandung: konservativ, stetig, scheinbar jederzeit verfügbar. Doch seit der Zinswende 2022 bröckelt das Fundament des Betongoldes. Von Januar bis Juli 2026 zogen Anleger laut Morningstar netto rund 3,7 Milliarden Euro aus offenen Immobilienfonds ab. Die Fluchtbewegung ist in vollem Gang – und die Ausgänge werden enger.
Die Diskrepanz zwischen dem beworbenen Schutzversprechen und der harten Marktrealität bestätigt eine Warnung, die ich seit Jahren wiederhole:
Wie konnte das Konstrukt der vermeintlich täglichen Verfügbarkeit von Grundbesitz derart ins Wanken geraten? Die folgenden fünf Erkenntnisse beleuchten die rechtlichen, bewertungstechnischen und vertrieblichen Abgründe hinter der aktuellen Krise offener Immobilienfonds.
Erkenntnis 1: Die ständige Verfügbarkeit offener Immobilienfonds ist eine Illusion
Die Grundidee des offenen Immobilienfonds basiert auf einem strukturellen Widerspruch: Anleger kaufen Anteile an Gebäuden, deren Verkauf naturgemäß Monate oder Jahre dauert, erhalten aber das Versprechen regelmäßiger Liquidität. Sobald es zu massenhaften Mittelabflüssen kommt, greifen die gesetzlichen Schutzmechanismen der Kapitalverwaltungsgesellschaften (KVG). Sie setzen die planbare Verfügbarkeit für Privatanleger de facto außer Kraft.
Die Notbremsen der Fondsgesellschaften
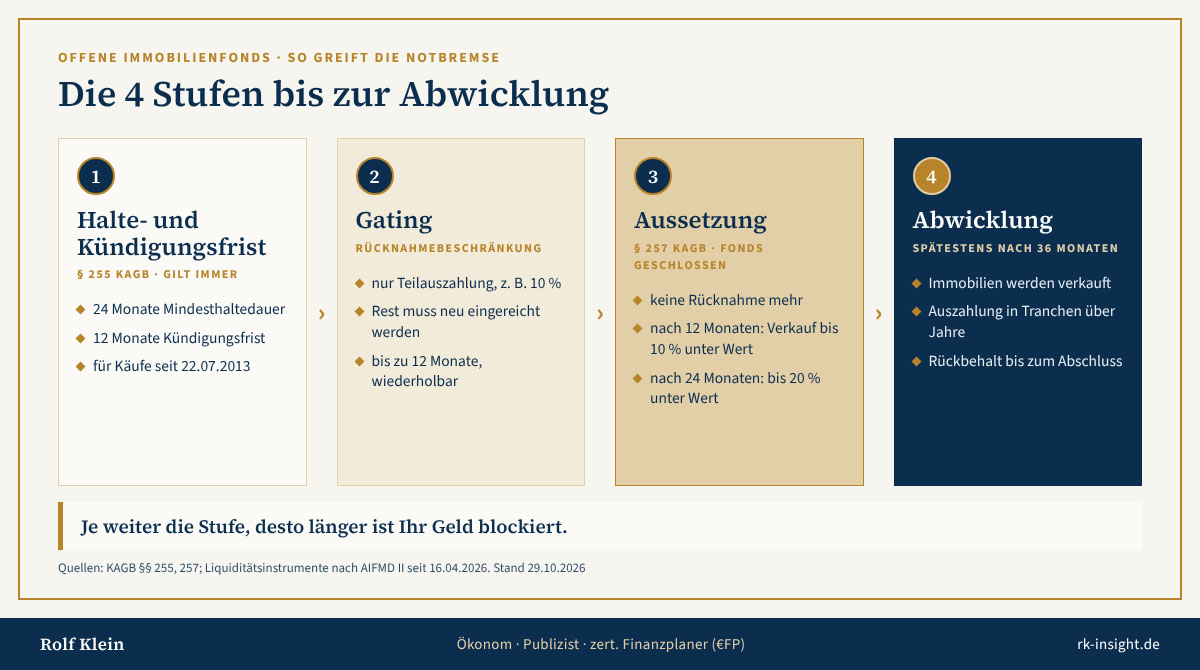
Um Notverkäufe unter Wert zu verhindern, stellt das Gesetz den Fondsgesellschaften abgestufte Instrumente zur Verfügung:
- Halte- und Kündigungsfrist (§ 255 KAGB): Für Anteile, die seit dem 22. Juli 2013 gekauft wurden, gilt eine Mindesthaltedauer von 24 Monaten und eine Kündigungsfrist von 12 Monaten. Wer heute kündigt, bekommt sein Geld also frühestens in einem Jahr – und das nur, wenn keine weitere Notbremse greift.
- Gating – Rücknahmebeschränkung: Reicht die Barliquidität nicht aus, um alle Kündigungen zu bedienen, zahlt die KVG nur noch anteilig aus. Bei einer Quote von 10 % erhält der Anleger lediglich ein Zehntel seines Geldes. Der Restauftrag (90 %) wird nicht automatisch fortgeführt: Der Anleger muss ihn neu einreichen, und die 12-monatige Kündigungsfrist beginnt von vorn. Seit dem 16. April 2026 sind solche Liquiditätsinstrumente durch die EU-Fondsrichtlinie AIFMD II neu geregelt; die Details legen die Anlagebedingungen des jeweiligen Fonds fest. Ein Gating darf höchstens 12 Monate dauern, kann aber wiederholt werden. Der Mechanismus birgt die Gefahr einer Teufelsspirale, da verunsicherte Anleger aus Angst vor weiteren Quotierungen vorsorglich noch größere Anteilsmengen kündigen.
- Rücknahmeaussetzung (§ 257 KAGB): Reicht die Liquidität gar nicht mehr aus, setzt die KVG die Rücknahme vollständig aus. Der Fonds ist dann für Anleger geschlossen. Das Gesetz sieht ein Stufenmodell vor: Nach 12 Monaten darf die KVG Immobilien bis zu 10 % unter Verkehrswert verkaufen, nach 24 Monaten bis zu 20 %. Reicht das Geld nach 36 Monaten immer noch nicht, muss der Fonds abgewickelt werden. Gleiches gilt, wenn innerhalb von fünf Jahren zum dritten Mal ausgesetzt wird.
- Kündigung der Verwaltung und Abwicklung: Gelingt es nicht, ausreichend Liquidität aufzubauen, kündigt die KVG das Verwaltungsmandat. Der Fonds geht in eine Abwicklungsphase über, die meist mehrere Jahre dauert. Die Immobilien werden nach und nach verkauft, die Erlöse in Tranchen ausgezahlt (beim Catella MAX zum Beispiel grundsätzlich halbjährlich). Der entscheidende Haken: Ein Teil der Verkaufserlöse wird für Jahre zurückbehalten, um Gewährleistungs- und Instandhaltungsverpflichtungen abzudecken. Erst nach dem finalen Abschluss wird das Restkapital vollständig verteilt.
Konkrete Auswirkungen auf Anleger
- Eingefrorene Liquidität: Anleger kommen über die KVG nicht mehr an ihr Geld. Das Versprechen, Anteile planbar zurückgeben zu können, ist ausgesetzt.
- Notverkäufe drücken den Wert: Um Liquidität aufzubauen, müssen Fondsmanager Immobilien veräußern. In einem schwachen Marktumfeld führt das häufig zu Verkäufen unter den bisherigen Gutachterwerten, was den Anteilswert nachträglich schmälert.
- Jahre bis zur Kapitalrückführung: In der Abwicklung erfolgt die Auszahlung in unregelmäßigen Tranchen über mehrere Jahre.
- Zivilrechtliche Rückabwicklung als Ausweg: Anleger können ihr investiertes Kapital gegen Rückgabe der Anteile von Banken und Sparkassen zurückfordern, wenn sie beim Kauf fehlerhaft über Liquiditäts- und Bewertungsrisiken aufgeklärt wurden (mehr dazu in Erkenntnis 5).
Kurzanalyse
Die Notfallkonzepte der KVGs entlarven die scheinbare Verfügbarkeit offener Immobilienfonds als Schönwetter-Versprechen. Das Sondervermögen schützt in der Krise vorrangig das Immobilienportfolio vor Notverkäufen – auf Kosten der Handlungsfreiheit des einzelnen Anlegers. Wer drin ist, bleibt drin. Im Ernstfall jahrelang.
Erkenntnis 2: Der Markt straft die offiziellen Werte ab – bis zu 50 % Börsenabschlag
Zwischen den offiziell ausgewiesenen Anteilswerten (Net Asset Value, NAV), die die KVGs regelmäßig veröffentlichen, und den Preisen, die am freien Markt erzielbar sind, klafft eine historische Lücke. Beim grundbesitz europa lag der Börsenkurs vor der Gating-Ankündigung laut Investmentcheck rund 50 % unter dem Gutachterwert der Immobilien.
Bewertungsträgheit: Warum die Fondspreise der Realität hinterherhinken
Der Hauptgrund für diese Diskrepanz liegt in der sogenannten Bewertungsträgheit (Appraisal Lag). In Deutschland ermitteln unabhängige Sachverständige die Verkehrswerte von Fondsimmobilien turnusmäßig auf dem Papier. Marktänderungen wie der Zinsanstieg, gesunkene Transaktionsvolumina oder höhere Renditeanforderungen fließen daher stark zeitverzögert in die offiziellen Gutachten ein.
Fonds, deren Anteilspreise trotz des veränderten Marktumfelds über zwei bis drei Jahre starr auf hohem Niveau verharrten, bergen folglich ein hohes Risiko für schlagartige Sonderabwertungen. Genau das ist jetzt zu beobachten: Der Anteilspreis des grundbesitz europa fiel laut DAS INVESTMENT zwischen Juli und September 2026 um mehr als 11 %.
Offene Immobilienfonds verkaufen: der Notausgang über die Börse
Wer die 12-monatige Kündigungsfrist umgehen oder einer drohenden Fondsschließung zuvorkommen möchte, kann seine Anteile über den Zweitmarkt an der Börse verkaufen, zum Beispiel in Hamburg, Frankfurt oder Stuttgart. Das funktioniert auch, wenn die Rücknahme ausgesetzt ist. Dieser Notausgang fordert jedoch drastische Zugeständnisse:
- Hohe Abschläge: Auf dem Zweitmarkt werden Anteile mit deutlichen Abschlägen zum offiziellen Anteilswert gehandelt – beim grundbesitz europa zuletzt rund 50 %, beim Swiss Life-Fonds fiel der Börsenkurs schon im Juli um rund 30 %.
- Limit setzen: Die Umsätze sind oft gering. Wer ohne Limit verkauft, riskiert einen Zufallskurs.
- Verlust wird endgültig: Wer über die Börse verkauft, realisiert den Abschlag. Ob Halten oder Verkaufen besser ist, hängt von der Lage des Fonds und der eigenen Liquiditätsplanung ab.
Der Börsenabschlag als Frühindikator: Professionelle und institutionelle Marktteilnehmer preisen an der Börse längst die Entwertung ein, die in den trägen Papiergutachten der Fondsgesellschaften noch gar nicht aufgetaucht ist.
Erkenntnis 3: Diese offenen Immobilienfonds sind 2026 bereits betroffen
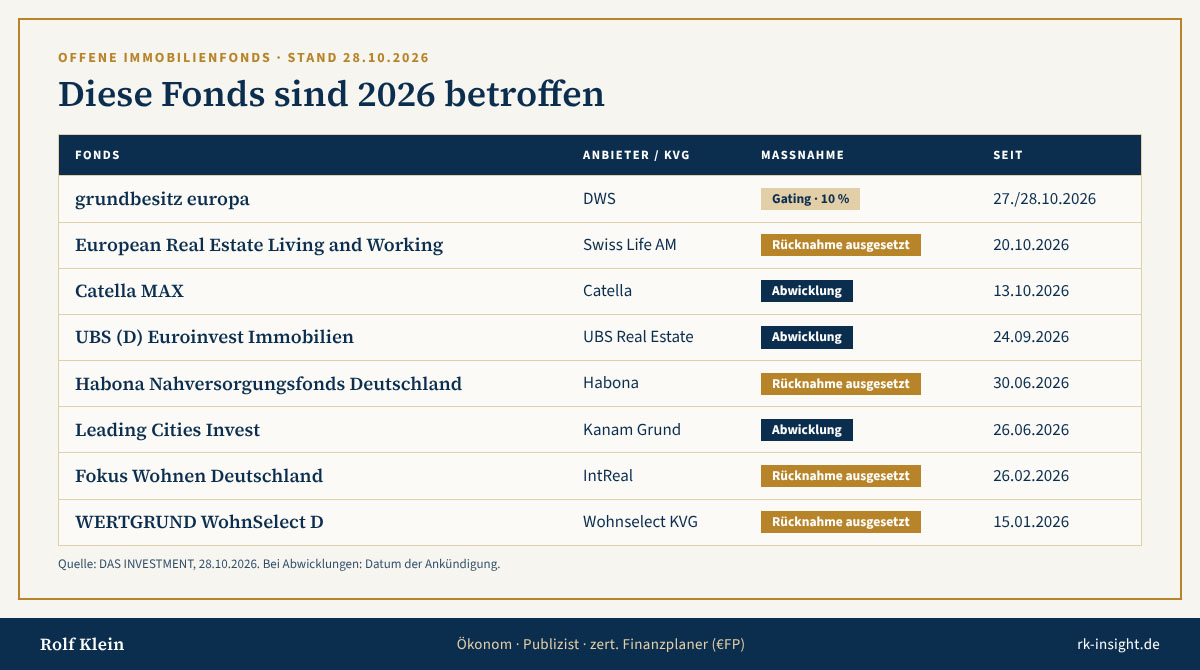
Die Krise ist längst keine theoretische Gefahr mehr. Allein 2026 haben mindestens acht offene Immobilienfonds die Rücknahme beschränkt, ausgesetzt oder ihre Abwicklung angekündigt – darunter Branchenschwergewichte und etablierte Fondsklassiker.
| Fonds | Anbieter / KVG | Maßnahme | Seit | Hintergrund |
|---|---|---|---|---|
| grundbesitz europa | DWS | Gating: 10 % Auszahlungsquote | 27./28.10.2026 | Gilt bis zu 12 Monate; Restaufträge müssen neu eingereicht werden. Volumen rund 4,3 Mrd. Euro |
| European Real Estate Living and Working | Swiss Life AM | Rücknahme und Ausgabe ausgesetzt | 10/20/2026 | Liquide Mittel reichten nicht mehr für Rückgaben und Bewirtschaftung. Volumen 762 Mio. Euro |
| Catella MAX | Catella | Verwaltung gekündigt, Abwicklung | 10/13/2026 | Auszahlungen aus Verkaufserlösen grundsätzlich halbjährlich, Abwicklung über mehrere Jahre |
| UBS (D) Euroinvest Immobilien | UBS Real Estate | Abwicklung | Ankündigung 24.09.2026 | Rücknahme seit März 2026 ausgesetzt; Vermietungsquote nur 72 % |
| Habona Nahversorgungsfonds Deutschland | Habona | Rücknahme ausgesetzt | 6/30/2026 | Eine im Mai eingeführte Rückgabegebühr konnte die Abflüsse nicht stoppen |
| Leading Cities Invest | Kanam Grund | Abwicklung | Ankündigung 26.06.2026 | Zwölf verbleibende Objekte werden schrittweise verkauft |
| Fokus Wohnen Deutschland | IntReal | Rücknahme ausgesetzt | 2/26/2026 | Zehn Immobilien sollen verkauft werden. Volumen knapp 603 Mio. Euro |
| WERTGRUND WohnSelect D | Wohnselect KVG | Rücknahme und Ausgabe ausgesetzt | 1/15/2026 | Verkäufe dauern wegen restriktiver Bankfinanzierung länger. Volumen 281 Mio. Euro |
Quelle: DAS INVESTMENT, Stand 28.10.2026
Im Fokus: grundbesitz europa der DWS
Der grundbesitz europa ist mit rund 4,3 Milliarden Euro einer der größten und bekanntesten offenen Immobilienfonds Deutschlands. Vor fünf Jahren lag das Volumen noch bei rund 10 Milliarden Euro.
- Was gilt jetzt? Seit dem 28. Oktober 2026 zahlt die DWS nur noch 10 % jeder fälligen Rückgabe aus. Aus 1.000 Euro werden also 100 Euro. Die DWS kann die Quote künftig auch senken.
- Was passiert mit dem Rest? Der nicht bediente Teil bleibt im Depot. Wer weiter verkaufen will, muss einen neuen Rückgabeauftrag stellen – bei Anteilen mit 12-monatiger Kündigungsfrist beginnt diese neu.
- Wie angespannt ist die Lage? Laut Investmentcheck lagen die kurzfristigen Kredite zuletzt bei 8,7 % (gesetzliche Grenze 10 %) und die Fremdfinanzierungsquote bei 29,4 % (Grenze 30 %).
- Was bedeutet das für den Anteilswert? Das Gating selbst ändert den Anteilswert laut DWS nicht. Der Anteilspreis ist aber bereits zwischen Juli und September 2026 um mehr als 11 % gefallen, und die DWS will durch Immobilienverkäufe Liquidität schaffen.
Sonderfall UniImmo: Wohnen ZBI
Beim UniImmo: Wohnen ZBI von Union Investment kam es nach drastischen Sonderabwertungen zu zahlreichen Klagen wegen Falschberatung. Einzelne Landgerichte, unter anderem Dresden und Münster, haben Anlegern Schadenersatz gegen die beratende Bank zugesprochen. Die Rechtsprechung ist aber nicht einheitlich, Urteile sind teils noch nicht rechtskräftig, und ein Musterverfahren ist auf dem Weg.
Erkenntnis 4: Der 6-Kriterien-Stresstest für offene Immobilienfonds im eigenen Depot
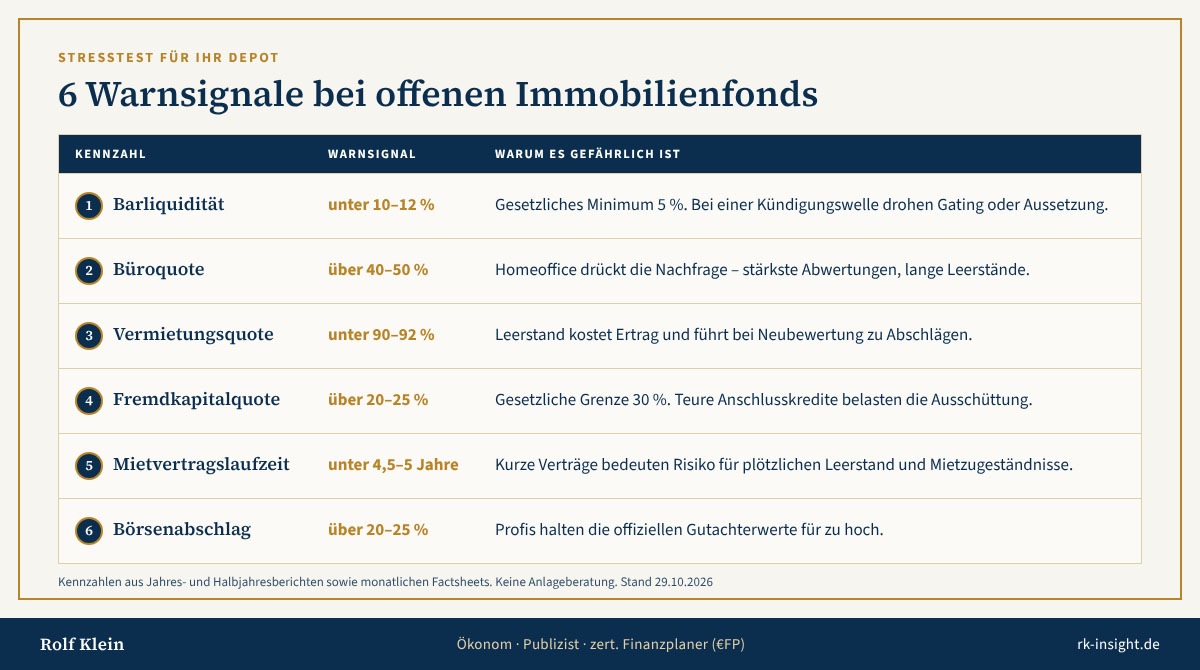
Anleger müssen nicht tatenlos abwarten, bis ihre Fondsgesellschaft eine Aussetzung oder ein Gating bekanntgibt. Ein Blick in die Halbjahres- und Jahresberichte sowie die monatlichen Factsheets verrät frühzeitig, wie anfällig ein Fonds für Liquiditäts- und Abwertungsrisiken ist.
Die 6 Kernkriterien im Überblick
| Prüfkriterium | Warnsignal | Warum es gefährlich ist |
|---|---|---|
| Brutto-Barliquidität | unter 10 bis 12 % des Fondsvermögens | Die gesetzliche Mindestliquidität beträgt 5 % (§ 253 KAGB). Sinkt die Barliquidität Richtung 8 bis 10 %, drohen bei einer Kündigungswelle Gating oder Aussetzung, da Immobilienverkäufe Monate dauern. |
| Büroimmobilien-Quote | über 40 bis 50 % des Portfolios | Büroflächen leiden unter Homeoffice und Flächenreduktionen. Hier drohen die stärksten Bewertungskorrekturen und langwierige Anschlussvermietungen. |
| Vermietungsquote | unter 90 bis 92 % (Leerstand über 8 %) | Leerstand schmälert den laufenden Ertrag und führt bei Neubewertungen zu Abwertungen. Zum Vergleich: Der UBS Euroinvest kam zuletzt nur auf 72 %. |
| Fremdkapitalquote (LTV) | über 20 bis 25 % (gesetzliche Grenze 30 %) | Refinanzierungen ehemals günstiger Kredite (oft 1 bis 2 % Zins) zu heutigen Konditionen belasten den Cashflow und die Ausschüttung. |
| WAULT (Restlaufzeit der Mietverträge) | unter 4,5 bis 5 Jahre im Durchschnitt | Kurze Mietverträge bergen ein Klumpenrisiko für plötzlichen Leerstand oder Neuverhandlungen mit Mietzugeständnissen. |
| Börsenabschlag zum Anteilswert | über 20 bis 25 % | Ein hoher Abschlag zeigt, dass Profis die offiziellen Gutachterwerte für überhöht halten. |
Der diagnostische 4-Stufen-Prüfpfad
Stufe 1: Liquiditätsreserve vs. Kündigungsvolumen
Zunächst wird das Verhältnis zwischen frei verfügbarer Liquidität und angemeldeten Rückgaben berechnet:
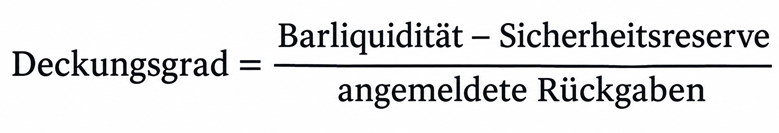
Liegt diese Kennzahl unter 1,0, übersteigen die Rückgabewünsche das verfügbare Kapital. Da Fondsimmobilien binnen der 12-monatigen Kündigungsfrist kaum zu Geld gemacht werden können, bleibt dem Fondsmanagement ohne raschen Mittelzufluss nur die Aussetzung oder das Gating. Hinweis: Das Volumen der angemeldeten Rückgaben veröffentlichen die Fonds meist nicht – hier hilft eine gezielte Anfrage (siehe Erkenntnis 5).
Stufe 2: Sektor- und Geografie-Mix
Nicht alle Immobilienarten tragen das gleiche Risiko. Ein hoher Anteil an Büroflächen sowie Einzelhandel in Nebenlagen (B-Lagen, Shopping-Center) birgt das höchste Abwertungs- und Leerstandsrisiko. Deutlich widerstandsfähiger sind Portfolios mit Schwerpunkt auf Logistik, Nahversorgung, Wohnen in stabilen Kernlagen sowie Infrastruktur- und Healthcare-Objekten. Dass auch Nahversorgung kein Garant ist, zeigt allerdings die Aussetzung beim Habona-Fonds.
Stufe 3: Zinsbindung und Refinanzierung
Ein Blick in die Restlaufzeiten der Bankdarlehen zeigt das Zinsrisiko: Stehen in den nächsten 12 bis 24 Monaten größere Kredittranchen zur Verlängerung an, führt das höhere Zinsniveau zu spürbaren Ertragseinbußen und geringeren Ausschüttungen.
Stufe 4: Bewertungsstau erkennen
Vergleichen Sie die Entwicklung des Anteilspreises der letzten 24 bis 36 Monate mit der allgemeinen Marktentwicklung. Weist ein Fonds mit hohem Büro- oder Einzelhandelsanteil trotz gestiegener Zinsen keinerlei Wertkorrekturen aus, deutet das auf einen aufgestauten Abwertungsbedarf hin. Die Fälle UniImmo: Wohnen ZBI und grundbesitz europa zeigen, dass sich ein solcher Stau in abrupten Sonderabwertungen im zweistelligen Prozentbereich entladen kann.
Erkenntnis 5: Mauernde Fonds vs. haftende Banken – so kommen Anleger an Informationen
Wer verlässliche Daten zum Zustand seines Fonds sucht, trifft auf zwei völlig unterschiedliche Akteure: die Kapitalverwaltungsgesellschaft (KVG) auf der einen und die vertreibende Bank oder Sparkasse auf der anderen Seite. Gegenüber der Bank sind die Rechte deutlich stärker.
Grenzen bei der KVG: keine exklusiven Interna
Die KVG ist gesetzlich zur fairen Gleichbehandlung aller Anleger verpflichtet (§ 26 KAGB). Einzelnen Privatanlegern gibt sie deshalb in der Regel keine exklusiven, tagesaktuellen Interna zur Liquiditätslage heraus. Verpflichtend sind:
- Jahres- und Halbjahresberichte (§§ 101, 103 KAGB): Sie enthalten unter anderem die Liquiditätsquote. Die Berichte müssen öffentlich zugänglich sein, und Anleger erhalten den Jahresbericht auf Anfrage (§ 107 KAGB).
- Monatliche Factsheets: Viele KVGs veröffentlichen darin die Brutto- und Nettoliquiditätsquote.
- Veröffentlichung von Notmaßnahmen: Ein Gating oder eine Aussetzung muss die KVG bekanntmachen, etwa im Bundesanzeiger und auf ihrer Website.
Einen einklagbaren Anspruch auf die tagesaktuelle Liquiditätsplanung zwischen den Berichtsterminen haben Privatanleger ohne konkreten Verdacht auf Pflichtverletzungen nicht. Auch das Volumen der angemeldeten Rückgaben muss die KVG auf informelle Anfrage nicht offenlegen.
Haftung der Bank: Aufklärungspflichten und Schadenersatz
Wesentlich weiter reichen die Rechte gegenüber dem Kreditinstitut, das den Fonds verkauft hat. Auf Grundlage des Wertpapierhandelsgesetzes (§§ 63 ff. WpHG) und des Beratungsvertrags (§ 280 Abs. 1 BGB) haftet die Bank für eine anleger- und objektgerechte Beratung. Wurde beim Verkauf nicht über die 12-monatige Kündigungsfrist, das Gating-Risiko oder bankinterne Vertriebsstopps aufgeklärt, können Schadenersatzansprüche entstehen. Ziel ist die Rückabwicklung: Erstattung des investierten Kapitals Zug um Zug gegen Rückgabe der Fondsanteile.
Wichtig: Solche Ansprüche verjähren grundsätzlich drei Jahre nach Ende des Jahres, in dem der Anleger von der Falschberatung erfahren hat (§§ 195, 199 BGB). Wer handeln will, sollte nicht zu lange warten.
Musterfragen an die KVG
- „Wie hoch ist die aktuelle Netto-Barliquidität nach Abzug der für Bewirtschaftung und bestehende Verbindlichkeiten gebundenen Mittel?“
- „In welchem Umfang stehen im aktuellen Geschäftsjahr Refinanzierungen von Fremdkapital an?“
- „Liegt das Volumen der mit 12-monatiger Frist angemeldeten Rückgaben über der verfügbaren freien Liquidität?“
Musterfragen an die Bank oder Sparkasse
- „Ab welchem Datum wurde der Fonds intern auf Ihrer Beobachtungs- oder Vertriebsstopp-Liste geführt?“
- „Welche Liquiditäts- und Risikobewertungen stellt Ihnen die KVG als Vertriebspartner zur Verfügung, und warum wurden mir diese vor oder während der Haltedauer nicht zugänglich gemacht?“
- „Wurde die Aufklärung über die 12-monatige Kündigungsfrist und das Risiko einer Rücknahmebeschränkung im Beratungsprotokoll vollständig dokumentiert?“
[DOWNLOAD: Musterschreiben an die Bank als PDF – Button hier einfügen]
Stufenweises Vorgehen bei Auskunftsverweigerung
- Berichte anfordern: Die KVG muss Anlegern den Jahresbericht auf Anfrage vorlegen; Jahres- und Halbjahresberichte sowie der Verkaufsprospekt sind außerdem öffentlich zugänglich.
- BaFin-Beschwerde einreichen: Verletzt eine Fondsgesellschaft ihre Veröffentlichungs- und Berichtspflichten, können Anleger formlos Beschwerde bei der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) einlegen.
- Anwaltliches Auskunftsverlangen: Zur Vorbereitung einer Schadenersatzklage fordert ein Fachanwalt für Bank- und Kapitalmarktrecht die vollständige Beratungsdokumentation an, inklusive interner Vertriebsrundschreiben und Risikoeinstufungen der Bank (Auskunftsanspruch nach § 666 BGB).
Hinweis: Dieser Artikel ersetzt keine Rechtsberatung. Für die Prüfung individueller Ansprüche wenden Sie sich an einen Fachanwalt für Bank- und Kapitalmarktrecht.
Fazit: Das Ende des Betongold-Mythos?
Die Krise der offenen Immobilienfonds zeigt das Scheitern eines Finanzprodukts, das die Unbeweglichkeit von Grundbesitz mit einem Liquiditätsversprechen kombinieren wollte, das an ein Tagesgeldkonto erinnert. Strenge Kündigungsfristen. Gating. Börsenabschläge von bis zu 50 Prozent. Das Zeitalter des vermeintlich risikolosen „Betongoldes“ ist vorbei.
Auch Immobilienaktien unter Druck
Das veränderte Zins- und Regulierungsumfeld trifft nicht nur Fondskonstrukte, sondern den gesamten Immobiliensektor. Auch börsennotierte Immobilienaktien wie die Vonovia SE (WKN A1ML7J) im Bereich privater Wohnimmobilien stehen vor fortlaufenden Neubewertungen.
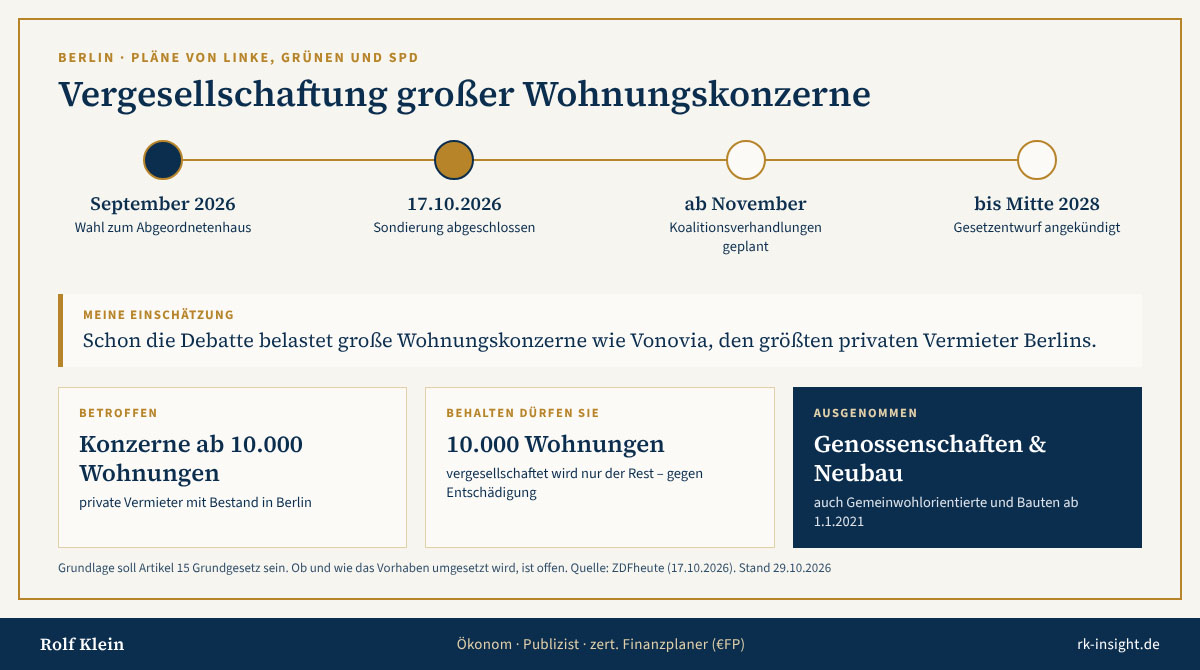
Berlin: Vergesellschaftung großer Wohnungskonzerne geplant
Zusätzliche Unsicherheit kommt aus der Politik. Nach der Abgeordnetenhauswahl im September 2026 haben Linke, Grüne und SPD am 17. Oktober 2026 ihre Sondierungsgespräche abgeschlossen (ZDFheute). Vereinbart wurde unter anderem:
- Private Wohnungskonzerne mit mindestens 10.000 Wohnungen in Berlin sollen gegen Entschädigung vergesellschaftet werden. Einen Grundbestand von 10.000 Wohnungen dürfen sie behalten.
- Ausgenommen sind Genossenschaften, gemeinwohlorientierte Vermieter und Wohnungen, die nach dem 1. Januar 2021 gebaut wurden.
- Ein entsprechendes Gesetz auf Grundlage von Artikel 15 Grundgesetz soll bis Mitte 2028 vorgelegt werden.
Die Koalitionsverhandlungen sollen frühestens Anfang November beginnen. Ob und in welcher Form das Vorhaben umgesetzt wird, ist offen; Entschädigungshöhe und verfassungsrechtliche Fragen dürften Gerichte beschäftigen. Meine Einschätzung: Schon die Debatte belastet große Wohnungskonzerne wie Vonovia, den größten privaten Vermieter Berlins, und sie dürfte das Investitionsklima am deutschen Wohnungsmarkt auch über Berlin hinaus eintrüben.
Ist Ihr Portfolio noch zukunftssicher?
Vor diesem Hintergrund stellt sich für jeden vorausschauenden Anleger die dringende Frage: Ist Ihr Portfolio im aktuellen Zins- und Immobilienumfeld noch zukunftssicher aufgestellt – oder halten auch Sie ungewollt illiquide Risikopositionen im Depot, nicht nur in Form offener Immobilienfonds?
Sicherheit entsteht nicht durch Hoffnung – sondern durch Struktur. Und eine Struktur schützt nur, wenn sie steht, bevor sie gebraucht wird.
[BUTTON: Jetzt Termin für einen Depot-Check vereinbaren → https://www.rk-insight.de/termin-vereinbaren/]
Zum Weiterlesen: In meinem Buch „Dein Eigentum im Fadenkreuz“ zeige ich, wie Gesetze, Register und Meldepflichten auf Ihr Vermögen wirken – und wie Sie mit meinem Drei-Säulen-Modell Struktur schaffen. [Zum Buch](‹LINK BUCH›)
Häufige Fragen zu offenen Immobilienfonds
Was bedeutet Gating bei offenen Immobilienfonds?
Gating ist eine Rücknahmebeschränkung. Die Fondsgesellschaft zahlt fällige Rückgaben nur noch anteilig aus, zum Beispiel zu 10 %. Den nicht bedienten Rest müssen Anleger neu zur Rückgabe einreichen. Ein Gating darf höchstens 12 Monate dauern.
Kann ich offene Immobilienfonds jederzeit verkaufen?
Nein. Für Anteile, die seit dem 22. Juli 2013 gekauft wurden, gelten eine Mindesthaltedauer von 24 Monaten und eine Kündigungsfrist von 12 Monaten. Bei Gating oder Aussetzung kommen Anleger über die Fondsgesellschaft nur eingeschränkt oder gar nicht an ihr Geld. Ein Verkauf über die Börse ist möglich, meist aber nur mit deutlichem Abschlag.
Was passiert, wenn die Rücknahme ausgesetzt wird?
Der Fonds nimmt keine Anteile mehr zurück und verkauft Immobilien, um Liquidität aufzubauen. Nach 12 Monaten dürfen Objekte bis zu 10 % unter Verkehrswert verkauft werden, nach 24 Monaten bis zu 20 %. Reicht das Geld nach 36 Monaten nicht, wird der Fonds abgewickelt.
Was bedeutet das Gating beim grundbesitz europa für Anleger?
Seit dem 28. Oktober 2026 zahlt die DWS nur 10 % jeder Rückgabe aus. Aus 1.000 Euro werden 100 Euro. Wer den Rest zurückgeben will, muss einen neuen Auftrag stellen; die 12-monatige Kündigungsfrist kann dann erneut gelten.
Lohnt sich der Verkauf offener Immobilienfonds über die Börse?
Das hängt vom Einzelfall ab. Wer verkauft, realisiert den Börsenabschlag, der zuletzt bei einzelnen Fonds bei rund 50 % lag. Wer hält, trägt das Risiko weiterer Abwertungen und einer langen Wartezeit. Eine unabhängige Prüfung des konkreten Fonds hilft bei der Entscheidung.
Habe ich Anspruch auf Schadenersatz von meiner Bank?
Möglicherweise. Hat die Bank beim Verkauf nicht über Kündigungsfrist, Gating-Risiko oder Bewertungsrisiken aufgeklärt, kommen Schadenersatz und Rückabwicklung in Betracht. Die Ansprüche verjähren grundsätzlich drei Jahre nach Kenntnis. Eine Prüfung durch einen Fachanwalt ist sinnvoll.
Ist Betongold noch eine sichere Geldanlage?
Immobilien bleiben Sachwerte, aber die vermeintliche Sicherheit offener Immobilienfonds hat sich als Schönwetter-Versprechen erwiesen. Gestiegene Zinsen, Abwertungen und eingeschränkte Rückgaben zeigen: Auch Betongold kann illiquide werden und an Wert verlieren.
Über den Autor
Dipl.-Betriebsw. (FH) Rolf Klein ist Ökonom, Publizist und zertifizierter Finanzplaner (€FP). Seit vielen Jahren warnt er vor Geldanlagen, die im Ernstfall illiquide werden können, und berät Anleger unabhängig zu Vermögensstruktur und Risiko.
Tel.: 02151-313148 · E-Mail: klein@rk-insight.de · Web: www.rk-insight.de · Termin vereinbaren
Quellen
- AssCompact / Finanznachrichten: Abflüsse aus offenen Immobilienfonds halten an (18.08.2026)
- DAS INVESTMENT: Offene Immobilienfonds – wo Anleger nicht an ihr Geld kommen (28.10.2026)
- DAS INVESTMENT: DWS beschränkt Rücknahmen beim Grundbesitz Europa (26.10.2026)
- FundResearch: DWS-Fonds Grundbesitz Europa beschränkt Rücknahmen (27.10.2026)
- Investmentcheck: Notbremse beim grundbesitz europa
- Börse Online: EU verschärft die Rücknahme von Anteilen (27.04.2026)
- MTR Legal: UniImmo Wohnen ZBI – LG Dresden spricht Anleger Schadenersatz zu
- ZDFheute: Sondierung in Berlin beendet (17.10.2026)
- 257 KAGB – Aussetzung der Rücknahme
§ 107 KAGB – Veröffentlichung der Berichte
Hinweis: Dieser Beitrag dient der allgemeinen Information und finanziellen Bildung. Er stellt keine Anlage-, Rechts- oder Steuerberatung im Einzelfall dar.
Kontakt
Dipl.-Betriebsw. (FH) Rolf Klein
Tel.: 02151-313148
eMail: klein@rk-insight.de
Web: www.rk-insight.de
Termin: https://www.rk-insight.de/termin-vereinbaren/
Der Finanzplatz Liechtenstein und die Private Wealth Police der Vienna-Life Lebensversicherung AG (www.vienna-life.li) gehören, bei richtiger Vertragsgestaltung, heute zu den wirkungsvollsten Bausteinen einer Vermögensschutz-Strategie für Generationen, die auch zukünftigen politischen Entwicklungen standhält.